 |
Boletim IPI nº 22 - Novembro/2008 - 2ª Quinzena |
|
|---|---|---|
|
Matéria elaborada conforme a legislação vigente à época de sua publicação, sujeita a mudanças em decorrência das alterações legais. | ||
|
IPI
ROTEIRO
1. INTRODUÇÃO Com o advento da Instrução Normativa RFB nº 866, de 06.08.2008, foram implementadas novas regras para o enquadramento e reenquadramento de bebidas. O sistema é aplicável às bebidas alcoólicas de produção nacional, classificadas nas posições 2204, 2205, 2206 e 2208 da TIPI - Tabela de Incidência do Imposto sobre Produtos Industrializados. Estas novas regras constituem o objeto da presente matéria. 2. SISTEMA IPI - SOLICITAÇÃO DE ENQUADRAMENTO DE BEBIDAS (IPI-ENQUAD) A citada IN RFB nº 866/2008 criou o Sistema IPI - Solicitação de Enquadramento de Bebidas (IPI-Enquad). Este sistema deve ser utilizado para o envio das solicitações de enquadramento e reenquadramento de bebidas de produção nacional classificadas nas posições 2204, 2205, 2206 e 2208 da TIPI, em classes de valores do imposto, nos termos da Lei nº 7.798, de 10 de julho de 1989. O sistema é utilizado também relativamente às solicitações de enquadramento e reenquadramento de bebidas classificadas no código 2208.30 da TIPI (uísques), originárias de países integrantes do Mercosul. 3. SOLICITAÇÃO DE ENQUADRAMENTO DE BEBIDAS 3.1. HIPÓTESES DE UTILIZAÇÃO A Solicitação de Enquadramento deve ser utilizada: a) para início de comercialização, ou seja, marcas de produtos novos ainda não comercializados no mercado pelo estabelecimento industrial e que, portanto, ainda não possuem o enquadramento em classes de valores do IPI; b) nas hipóteses em que uma determinada marca de produto deixe de ser comercializada por certo estabelecimento industrial ou equiparado a industrial e passe a ser comercializado por outro, ainda que pertencente à mesma pessoa jurídica; c) na hipótese em que estabelecimento industrial iniciar a fabricação de produto semelhante a outro para o qual já tenha sido deferido enquadramento solicitado por estabelecimento distinto da mesma pessoa jurídica. Deverá ser enviada uma solicitação para cada capacidade de recipiente em que o produto for fabricado. Cada estabelecimento deverá enviar suas próprias solicitações de enquadramento para os produtos que fabricar, observando a média ponderada praticada pelo conjunto de estabelecimentos no caso de tratar-se de produto semelhante. 3.2. REQUISITOS FORMAIS A solicitação de enquadramento de bebidas deverá ser efetuada mediante preenchimento de formulário, disponível no site da Secretaria da Receita Federal. Os formulários devem ser enviados, exclusivamente, por intermédio da Internet. Caso diferentes estabelecimentos industriais da mesma pessoa jurídica fabricarem produtos semelhantes, deverá ser informado, em cada uma das solicitações para o enquadramento ou reenquadramento desse produto, o preço médio ponderado praticado por esses estabelecimentos, considerado no conjunto, para efeito de preenchimento dos formulários de enquadramento. Consideram-se produtos semelhantes aqueles que apresentarem, cumulativamente, as seguintes características: - mesma marca comercial; - mesma classificação fiscal na Tipi; - mesmo tipo de recipiente; e - mesma classe por capacidade do recipiente, de acordo com o art. 149 do Regulamento do IPI. 3.3. PREENCHIMENTO DAS SOLICITAÇÕES DE ENQUADRAMENTO
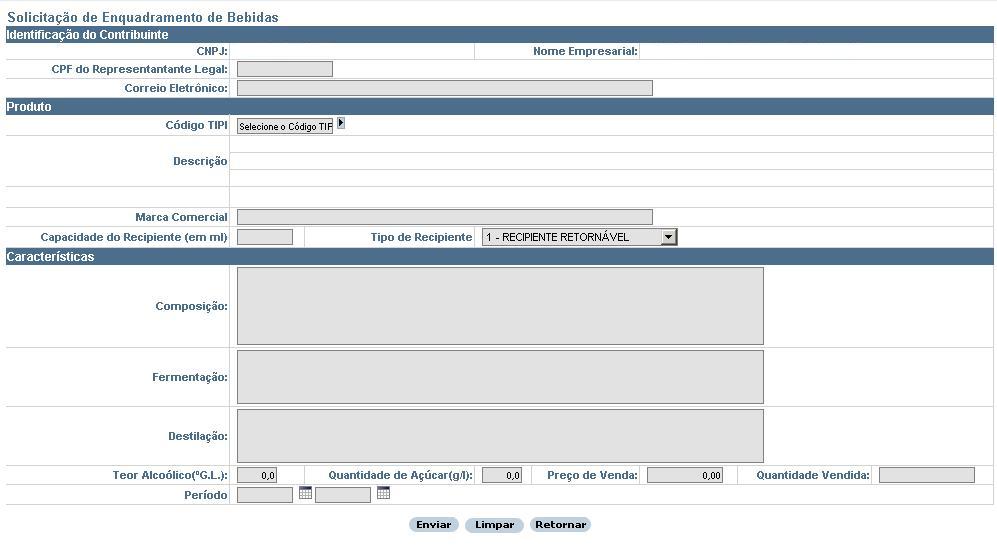
Formulário de solicitação de enquadramento O primeiro quadro é composto com campos para o preenchimento de informações relativas à Identificação do Contribuinte. Devem ser informados o CNPJ do contribuinte, o nome empresarial do contribuinte, o CPF do Representante Legal (responsável pelo estabelecimento no cadastro do CNPJ da RFB) e endereço de e-mail (campo não obrigatório). No segundo quadro, devem ser consignadas informações acerca do produto. O primeiro passo é selecionar o código da classificação fiscal do produto na TIPI. O campo Origem do Produto estará disponível apenas para os produtos do código 2208.30 (uísques). Neste caso, deverá ser informado se o produto é originário de países integrantes do Mercosul ou se é de produção nacional. No campo Marca Comercial, deve ser informada apenas a marca comercial do produto. No campo seguinte, o contribuinte deve informar a Capacidade do Recipiente, em mililitros. Deverá ser enviada uma solicitação para cada capacidade de recipiente em que o produto for fabricado. No campo Tipo de Recipiente, o contribuinte deve indicar se o recipiente é retornável ou não-retornável (Considera-se recipiente retornável o que retorna para reutilização na indústria, na forma como foram comercializados). Observação: caso o contribuinte fabrique dois produtos de mesma classificação fiscal, de mesma capacidade e de mesma marca comercial, sendo um de recipiente retornável e outro não-retornável deverá ser feita uma solicitação para cada tipo de recipiente. Na hipótese de o contribuinte fabricar dois produtos de mesma classificação fiscal, de mesma capacidade e de mesma marca comercial, sendo ambos recipientes não-retornáveis, mas de natureza de recipientes distintas (como por exemplo lata e vidro), deve ser feita apenas uma solicitação para ambos os produtos. Será selecionada a opção "2 - recipiente não-retornável" no campo tipo de recipiente, informando-se a média ponderada do valor de venda dos dois produtos. Se o contribuinte fabricar três produtos de mesma classificação fiscal, de mesma capacidade e de mesma marca comercial, sendo dois não-retornáveis (por exemplo lata e vidro não-retonável) e um retornável (por exemplo vidro retornável), deverão ser feitas apenas duas solicitações, uma para o recipiente retornável e outra para os recipientes não-retornáveis. Na primeira solicitação será selecionada a opção “1 – recipiente retornável”, informando-se o preço de venda do produto de recipiente retornável. Na segunda será selecionada a opção “2 – recipiente não-retornável”, informando-se a média ponderada entre os preços de vendas dos dois produtos de recipiente não-retornável. Finalmente, no quadro Características, devem ser informados a Composição do produto, dados sobre a Fermentação do produto, sobre a Destilação, o Teor alcoólico do produto (em ºG.L), a Quantidade de açúcar do produto (em gramas/litro), e o Preço de Venda, sem o IPI, para cada unidade do produto, calculando-se a média ponderada das vendas do produto no período apurado, caso haja venda de mesmo produto com preços diferentes. O valor da operação a ser informado é a base de cálculo do IPI (art. 131 do RIPI). No caso de início de comercialização, deverá ser informada a estimativa de preço de venda. No caso dos produtos do código 2208.30 da TIPI (uísque), originários de países integrantes do Mercosul, a base de cálculo do imposto é o valor que servir ou que serviria de base para o cálculo dos tributos aduaneiros, por ocasião do despacho de importação, acrescido do montante desses tributos e dos encargos cambiais efetivamente pagos pelo importador ou dele exigíveis. Devem ser informados ainda a Quantidade vendida, sendo que, no caso de início de comercialização, informar quantidade estimada de vendas para o mês seguinte ao da solicitação de enquadramento. Finalmente, o contribuinte deverá informar a Data (Ano/mês/decêndio), relativamente à quantidade vendida (no caso de início de comercialização, esse campo não deverá ser preenchido). Será gerado um número de recibo, comprovando a transmissão da solicitação feita. 3.4. INÍCIO DE COMERCIALIZAÇÃO Os produtos a serem lançados no mercado poderão ser comercializados a partir da data do envio da solicitação de enquadramento, desde que haja cumprimento das normas relativas à comercialização e à fiscalização dos mesmos, especialmente quanto ao: - registro especial e ao selo de controle (IN SRF nº 504/2005), se for o caso; II - enquadramento provisório (Regulamento do IPI, art. 150, § 6º); e III - registro do produto no Ministério da Agricultura, Pecuária e Abastecimento (Mapa). Na hipótese em que o estabelecimento iniciar a fabricação de produto semelhante a outro, para o qual já tenha sido deferido enquadramento solicitado por estabelecimento distinto da mesma pessoa jurídica, o estabelecimento que iniciar a fabricação deverá solicitar o enquadramento, e o estabelecimento que já tiver produto semelhante enquadrado deverá solicitar seu reenquadramento. 4. SOLICITAÇÃO DE REENQUADRAMENTO DE BEBIDAS 4.1. HIPÓTESES DE UTILIZAÇÃO A Solicitação de Reenquadramento deve ser utilizada: a) durante o mês de junho de cada ano para os produtos já comercializados pelo estabelecimento industrial que tenham seus preços alterados, desde que esta alteração de preços resulte em modificação na classe de valor do IPI em que se enquadra o produto; b) pelo estabelecimento industrial que já tiver produto semelhante a outro para o qual já tenha sido deferido enquadramento solicitado por estabelecimento distinto da mesma pessoa jurídica. Deverá ser enviada uma solicitação para cada capacidade de recipiente em que o produto for fabricado. Cada estabelecimento deverá enviar suas próprias solicitações de reenquadramento para os produtos que fabricar, observando a média ponderada praticada pelo conjunto de estabelecimentos no caso de tratar-se de produto semelhante. Se eventualmente o produto a ser reenquadrado não se encontrar listado na Relação das Solicitações de Enquadramento dentre os passíveis de Reenquadramento pelo sistema, deverá ser utilizado o formulário Solicitação de Enquadramento de Bebidas, o qual produzirá os mesmos efeitos da Solicitação de Reenquadramento. 4.2. REQUISITOS FORMAIS São os mesmos citados para a solicitação de enquadramento, vistos no tópico 3.2. 4.3. PREENCHIMENTO DAS SOLICITAÇÕES DE REENQUADRAMENTO O preenchimento é semelhante ao da solicitação de enquadramento, abordada no tópico 3.3. Os únicos campos diferentes são os seguintes: - Número do Recibo: número do recibo da solicitação que se pretende reenquadrar. - Motivo do Reenquadramento: motivo que levou o contribuinte a solicitar o reenquadramento de seu produto. 4.4. REENQUADRAMENTO ANUAL OBRIGATÓRIO Durante o mês de junho de cada ano, o contribuinte deverá requerer o reenquadramento dos produtos já comercializados que tenham seus preços alterados, desde que esta alteração resulte em modificação na classe de valor do IPI em que se enquadra o produto. Para fins do reenquadramento, será utilizada a média ponderada dos preços apurada nos 12 meses anteriores ao pedido, ou, para produtos cujo início de comercialização deu-se ao longo deste período, dos meses em que tenha havido comercialização. 5. DA ANÁLISE DAS SOLICITAÇÕES A solicitação, se deferida, terá sua classe de valor efetivada por meio de Ato Declaratório Executivo, publicado no Diário Oficial da União, expedido pelo titular da unidade da Delegacia da Receita Federal do Brasil (DRF) ou da Delegacia da Receita Federal do Brasil de Administração Tributária (Derat) com jurisdição fiscal sobre o estabelecimento solicitante. Sempre que o titular da unidade da RFB julgar necessário, poderá ser efetuada diligência para fins de confirmação das informações prestadas pelo estabelecimento solicitante. O contribuinte que não prestar as informações por meio das solicitações de enquadramento e reenquadramento, ou que prestá-las de forma incompleta ou com incorreções, terá o seu produto enquadrado ou reenquadrado de ofício, sendo devida eventual diferença de imposto, acrescida dos encargos legais. Havendo inobservância das instruções de preenchimento ou imprecisão nas informações prestadas, a solicitação será indeferida, descabendo pedido de reconsideração ou interposição de recurso de qualquer espécie, devendo o requerente ser comunicado para, se desejar, renovar o pedido. ECONET EDITORA
EMPRESARIAL LTDA |
||
|
|
||