|
Notícias e Novidades |
|
Anteriores Voltar Topo  |
Anteriores Voltar Topo |
|
Anteriores Voltar Topo |
Anteriores Voltar Topo |
|
Anteriores Voltar Topo |
|
Anteriores Voltar Topo
|
20/10/2026
Receita Federal inaugura nova era de julgamentos em larga escala
Nova solução representa um salto tecnológico e permite o julgamento conjunto de mais de 15 mil processos repetitivos em uma única sessão, ampliando a eficiência, a uniformidade das decisões e a celeridade para os contribuintes.
A Receita Federal alcançou um marco inédito na modernização do contencioso administrativo tributário ao realizar o julgamento conjunto de mais de 15 mil processos administrativos fiscais com idêntica questão de direito. A iniciativa inaugura uma nova etapa na gestão de processos repetitivos, baseada em inovação tecnológica, uso inteligente de dados e atuação integrada das equipes envolvidas.
A solução foi desenvolvida para permitir o tratamento em larga escala de processos com características semelhantes, promovendo maior agilidade na tramitação, racionalização de procedimentos e uniformidade na aplicação da legislação tributária. O modelo fortalece a segurança jurídica e contribui para oferecer respostas mais céleres aos contribuintes.
Um dos pilares da iniciativa foi a utilização de ferramenta desenvolvida pela equipe da Coordenação-Geral de Arrecadação e Direito Creditório (Codar), capaz de identificar e organizar grandes volumes de processos repetitivos. A tecnologia permitiu mapear milhares de casos com questões jurídicas equivalentes, criando as condições necessárias para a adoção de uma estratégia inovadora de julgamento em escala.
O projeto resultou da atuação colaborativa de diversas áreas da Receita Federal e do Serpro, reunindo competências técnicas, conhecimento de negócio e capacidade de desenvolvimento tecnológico. Participaram dos trabalhos equipes das áreas de contencioso, arrecadação e gestão de processos da Delegacia de Julgamento de Florianópolis (DRJ09), além de julgadores e presidentes de turmas de várias Delegacias de Julgamento.
Destaca-se também a atuação da 15ª Turma da DRJ09, responsável pela condução da sessão que consolidou esse novo modelo operacional. A experiência demonstra o potencial da transformação digital para aprimorar a prestação jurisdicional administrativa e ampliar a capacidade de resposta da Administração Tributária.
Mais do que um avanço operacional, a iniciativa representa uma mudança de paradigma na gestão do contencioso tributário. Ao combinar automação, inteligência analítica e atuação colaborativa, a Receita Federal passa a contar com uma solução capaz de acelerar o tratamento de processos repetitivos sem abrir mão da qualidade técnica e da segurança jurídica das decisões.
Os trabalhos agora avançam para as etapas de formalização dos acórdãos e comunicação aos contribuintes, permitindo que os resultados alcançados se convertam em benefícios concretos para cidadãos, empresas e para a própria administração pública.
Com esse novo modelo, a Receita Federal reforça sua estratégia de transformação digital e inovação institucional, ampliando a eficiência do contencioso administrativo e promovendo uma prestação de serviços cada vez mais moderna, ágil e alinhada às expectativas da sociedade. O resultado esperado é reduzir o tempo de julgamento dos processos para entregar uma decisão mais rápida para o contribuinte.
Fonte: Receita Federal (https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/receita-federal-inaugura-nova-era-de-julgamentos-em-larga-escala)
20/10/2026
Projeto prevê isenção de Imposto de Renda para aposentados com sequelas neurológicas permanentes
Texto está em análise na Câmara dos Deputados
O Projeto de Lei 3317/26, em análise na Câmara dos Deputados, inclui sequelas neurológicas limitantes permanentes entre as condições que dão direito à isenção do Imposto de Renda (IR) sobre aposentadorias.
Pelo texto, a isenção deverá ser concedida com base em laudo médico especializado. A medida também poderá alcançar sequelas de doenças contraídas após a aposentadoria.
“Essa mudança na lei tende a tornar o tratamento tributário mais compatível com o comprometimento efetivo dessas sequelas”, afirma o autor da proposta, deputado Dr. Frederico (PL-MG).
Isenção ampliada
O projeto altera a Lei 7.713/88, que já prevê isenção do IR para aposentados e militares reformados com determinadas doenças ou condições de saúde - como câncer, doença de Parkinson, cardiopatia grave e paralisia irreversível e incapacitante.
Dr. Frederico ressalta que as sequelas neurológicas podem causar perdas de mobilidade, fala, memória ou regulação emocional. Essas limitações demandam acompanhamento especializado, com impacto nas despesas com saúde.
Próximos passos
O projeto será analisado, em caráter conclusivo, pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, terá de ser aprovado pela Câmara e pelo Senado.
Fonte: Agência Câmara de Notícias - Publicada em 19.10.2026 (https://www.camara.leg.br/noticias/1309526-projeto-preve-isencao-de-imposto-de-renda-para-aposentados-com-sequelas-neurologicas-permanentes)
16/10/2026
Senado aprova aumento do teto para MEI e perdão de dívidas
O Senado aprovou nesta quinta-feira (15) o projeto de lei complementar (PLP) que aumenta o limite de receita do microempreendedor individual (MEI) para até R$ 140 mil a partir de 2028. A votação foi unânime: 78 votos a favor, nenhum contrário.
O PLP 186/2026 também amplia o número de contratação de empregados de um para até dois e permite o perdão de débitos com a União. O projeto, que foi aprovado na quarta-feira (14) na Câmara dos Deputados, segue agora para sanção presidencial.
O atual limite de receita bruta anual, fixado em R$ 81 mil desde 2016 (cerca de R$ 6.750 mensais), passará a R$ 110 mil em 2027 e chegará a R$ 140 mil no ano seguinte.
Para o início de atividades de microempreendedor, o limite será de R$ 9.166,67 por mês, em 2027; e de R$ 11.666,67 por mês, em 2028.
Milhões de empreendedores
A relatoria do PLP ficou com o senador Carlos Fávaro (PSD-MT), que destacou a oportunidade que mais de 17 milhões de microempreendedores terão de diminuir e organizar suas dívidas e ampliar sua atividade. Ele afirmou que a mudança vai favorecer a reinserção econômica de empreendedores informais ou inadimplentes.
- O microempreendedor individual representa uma das mais relevantes políticas públicas de inclusão produtiva implementadas no país. A exposição de motivos do projeto informa a existência de aproximadamente 17 milhões de MEIs que poderão ser beneficiados pela legislação, número que evidencia a centralidade desse instrumento para a formalização de atividades econômicas de pequeno porte e para a inserção de milhões de brasileiros na economia formal - disse Fávaro, ao ler seu relatório no Plenário.
O senador Izalci Lucas (PL-DF) elogiou a atualização do teto de faturamento do MEI e a possibilidade de contratação de até dois funcionários.
- É um projeto importantíssimo que já tem o meu apoio - disse.
Para os senadores Carlos Portinho (PL-RJ) e Rogério Marinho (PL-RN), a atualização dos limites está sendo usada eleitoralmente pelo governo. Segundo eles, a atualização é uma obrigação do governo e está anos atrasada.
A senadora Zenaide Maia (PSD-RN), por sua vez, registrou que um grande número de mulheres trabalha como MEIs em todo o Brasil. Ela defendeu a proposta.
- São pais e mães de família que estão tentando alimentar seus filhos e dar uma vida digna - disse a senadora.
A senadora Tereza Cristina (PP-MS) disse que o aumento do limite de faturamento “é um anseio muito antigo” dos MEIs. Também elogiou a possibilidade de contratação de dois funcionários.
Fávaro lembrou que o regime do MEI é a primeira etapa da trajetória empresarial de trabalhadores autônomos, prestadores de serviço, pequenos comerciantes e produtores rurais. No MEI, essas pessoas passam a emitir documentos fiscais, adquirem acesso ao sistema financeiro formal e ampliam suas possibilidades de contratação de mão de obra.
- Por essa razão, o aperfeiçoamento das regras aplicáveis ao segmento transcende o interesse individual dos beneficiários. Trata-se de importante política pública com potencial para produzir reflexos positivos sobre a formalização econômica, a produtividade, a geração de renda e a expansão sustentável da atividade empresarial - disse o relator.
Dívidas com a União
Outro ponto do projeto prevê o perdão integral de dívidas dos microempreendedores. O benefício abrange créditos da União de responsabilidade de MEIs, inscritos ou não na dívida ativa, até 13 de outubro de 2026. O Poder Executivo estima que a medida pode beneficiar cerca de 3,6 milhões de MEIs com dívidas inscritas na Dívida Ativa da União, que somam R$ 12,57 bilhões.
Para manter o benefício, o MEI deverá pagar em dia as contribuições que vencerem nos seis meses seguintes à entrada em vigor da lei complementar. Se não cumprir essa condição, a remissão da dívida será cancelada.
Além disso, o microempreendedor deverá apresentar um requerimento e comprovar a desistência de eventuais ações judiciais relacionadas aos débitos e a renúncia aos pedidos feitos na Justiça. Com a extinção do processo, o microempreendedor ficará dispensado de pagar honorários advocatícios.
Mais empregos
O projeto amplia ainda a contratação de empregados para as atividades de industrialização, comercialização e prestação de serviços no âmbito rural, passando da regra atual de apenas um para até dois funcionários. Os empregados deverão receber exclusivamente um salário mínimo ou o piso salarial da categoria profissional.
Se um ou mais empregados se afastarem legalmente, o MEI poderá contratar substitutos em igual número, inclusive por prazo determinado, até que cessem as condições que motivaram o afastamento.
Na avaliação do relator, a atual limitação de apenas um empregado foi criada em contexto econômico diferente do atual. Novos padrões de produção, comercialização e prestação de serviços ampliaram significativamente a capacidade operacional de empreendimentos de pequeno porte, acrescentou Fávaro, especialmente em razão da expansão das plataformas digitais, do mercado eletrônico e dos mecanismos de contratação remota.
- Nesse cenário, a possibilidade de manutenção de dois empregados permite que iniciativas ainda compatíveis com a lógica do MEI ampliem sua capacidade produtiva sem serem compelidos prematuramente a migrar para estruturas empresariais mais onerosas e complexas - pontuou o relator.
Contratações públicas
O texto aprovado também atualiza os limites à participação exclusiva de microempresas e empresas de pequeno porte em contratações públicas e cria uma nova forma de licitação para MEIs.
- Ao ampliar as oportunidades de acesso dos MEIs às contratações públicas, a proposição contribui para diversificar suas fontes de receita, reduzir a dependência de mercados restritos e criar condições para expansão gradual e sustentável de suas atividades. Além de fortalecer a concorrência e ampliar a capilaridade dos fornecedores da administração pública - disse Fávaro.
Também participaram do debate e da votação os senadores Veneziano Vital do Rêgo (MDB-PB), Randolfe Rodrigues (PT-AC), Teresa Leitão (PT-PE), Jorge Seif (PL-SC), Dra. Eudócia (PSDB-AL) e Astronauta Marcos Pontes (PL-SP), entre outros.
Fonte: Agência Senado - Publicada em 15.10.2026 (https://www12.senado.leg.br/noticias/materias/2026/10/15/senado-aprova-aumento-do-teto-para-mei-e-perdao-de-dividas)
15/10/2026
Motta diz que reajuste para o Simples Nacional será votado até o fim do ano
Presidente da Câmara afirmou que o novo enquadramento para MEI foi votado antes porque já havia acordo com o governo
O presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB), afirmou que o Plenário deve analisar até o fim do ano o reajuste para o Simples Nacional.
"Assumo o compromisso com todos os partidos desta Casa de que me dedicarei pessoalmente para que, até o final do ano, possamos tratar do reajuste das empresas no regime do Simples Nacional. Não haverá prejuízo algum", declarou.
Nesta quarta-feira (14), a Câmara aprovou o projeto (PLP 186/26) que eleva o limite de enquadramento para o microempreendedor individual (MEI) (https://www.camara.leg.br/noticias/1311288-camara-aprova-novo-limite-de-enquadramento-para-microempreendedor-individual-e-inclui-perdao-de-dividas).
Motta justificou que não há previsão orçamentária para o reajuste do Simples, que tem impacto muito maior do que o do MEI. "Também é uma pauta muito justa. Há muitos anos não há o reajuste dos valores", afirmou.
Comissão especial
O presidente da Câmara afirmou que os debates sobre o reajuste do Simples continuarão na mesma comissão especial que tratou do PLP 186/26, presidida pela deputada Any Ortiz (PP-RS) e com relatoria do deputado Jorge Goetten (Republicanos-SC).
Motta argumentou que foi necessário votar antes o reajuste para MEI porque já havia acordo firmado com o governo.
Jornada de trabalho
Além disso, há perspectiva de aprovação da PEC do fim da escala 6 x 1 no Senado. "Temos 60 dias de transição depois de promulgação da PEC, que ainda não sabemos quando será", disse Motta.
Já aprovada pela Câmara, a PEC reduz a jornada de trabalho de 44 para 40 horas semanais, com dois dias de descanso.
Fonte: Agência Câmara de Notícias (https://www.camara.leg.br/noticias/1311266-motta-diz-que-reajuste-para-o-simples-nacional-sera-votado-ate-o-fim-do-ano)
15/10/2026
Câmara aprova novo limite de enquadramento para microempreendedor individual e inclui perdão de dívidas
Proposta de autoria do governo também permite que um MEI contrate até dois empregados; texto segue para o Senado
A Câmara dos Deputados aprovou, por 461 votos contra 4 (https://www.camara.leg.br/presenca-comissoes/votacao-portal?reuniao=83057), reajuste no limite de enquadramento como microempreendedor individual (MEI) e perdão a dívidas de quase 3 milhões de MEIs. A proposta segue para análise do Senado.
O texto aprovado é o substitutivo do relator, deputado Rubens Pereira Júnior (PT-MA), que incorporou medidas dos projetos de lei complementar (PLPs) 186/26 e 267/26, ambos do Poder Executivo.
Desde 2016, o limite de receita bruta anual para o MEI é de R$ 81 mil. O valor aumentará para R$ 110 mil em 2027 e R$ 140 mil em 2028.
"Hoje o MEI às vezes dispensa um contrato para não extrapolar a faixa", lamentou Rubens Pereira Júnior.
No caso de início de atividades do microempreendedor, o limite será de R$ 9.166,67 por mês, em 2027, e R$ 11.666,67 por mês, em 2028.
Perdão de dívidas
O projeto concede remissão integral dos créditos de MEIs inscritos na Dívida Ativa da União até 13 de outubro de 2026. O beneficiário deverá manter, como contrapartida, a adimplência dos recolhimentos de contribuição com vencimento nos seis meses subsequentes à data de entrada em vigor da futura lei, sob pena de cancelamento da remissão.
O beneficiário também deverá desistir de ações judiciais em curso na data de entrada em vigor da lei complementar. O microempreendedor não deverá pagar honorários advocatícios por causa da extinção do processo judicial.
"Queremos aliviar o microempreendedor para que possa retomar suas atividades amplamente no mercado. Aquecer a economia, gerar emprego, beneficiar todos", justificou Rubens Pereira Júnior.
O Poder Executivo estima um impacto orçamentário para recuperação do crédito de R$ 1,1 bilhão em 2027, R$ 1 bilhão em 2028 e R$ 909 milhões em 2029.
Contratações
A proposta ainda permite que um MEI contrate até dois empregados que recebam exclusivamente um salário mínimo ou o piso salarial da categoria profissional. Atualmente, a legislação permite que o MEI contrate apenas um empregado.
A contratação vale apenas para atividades de industrialização, comercialização e prestação de serviços no âmbito rural.
Fonte: Agência Câmara de Notícias (https://www.camara.leg.br/noticias/1311288-camara-aprova-novo-limite-de-enquadramento-para-microempreendedor-individual-e-inclui-perdao-de-dividas)
14/10/2026
Governo encaminha ao Congresso Nacional proposta para trabalhadores por conta própria
Medidas anunciadas para os microempreendedores individuais abrangem propostas relacionadas à regularização tributária, ao investimento produtivo e às obrigações fiscais, entre outras
O Governo Federal encaminhou, nesta terça-feira (13/10), ao Congresso Nacional um conjunto de medidas voltadas a quem trabalha por conta própria e mantém um pequeno negócio. As iniciativas buscam enfrentar dificuldades dos microempreendedores individuais, como dívidas acumuladas, limitações para crescer, dificuldade de acesso a recursos para investir e exigências burocráticas.
Entre as medidas anunciadas estão a proposta de perdão integral de dívidas tributárias inscritas na Dívida Ativa da União, a inclusão de débitos bancários em uma operação de renegociação, a atualização do limite de faturamento anual da categoria e a simplificação de obrigações fiscais relacionadas à Reforma Tributária. O pacote também prevê novas oportunidades de prestação de serviços para órgãos públicos, além de outras iniciativas.
O Brasil tem 17,6 milhões de microempreendedores individuais cadastrados, dos quais 7,8 milhões são mulheres, segundo os dados do Ministério do Empreendedorismo da Microempresa e da Empresa de Pequeno Porte (MEMP). As medidas foram propostas ou desenvolvidas pelo Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (MEMP), em conjunto com o Ministério da Fazenda, a Casa Civil e o Ministério do Planejamento e Orçamento.
Perdão de dívidas tributárias poderá beneficiar 3,6 milhões de MEIs
O governo anunciou o envio, ao Congresso Nacional, de Projeto de Lei Complementar que prevê o perdão integral das dívidas dos MEIs com a União. A proposta poderá beneficiar cerca de 3,6 milhões de microempreendedores, com débitos que somam R$ 12,6 bilhões.
A medida depende de aprovação pelo Congresso. O objetivo é eliminar as pendências com a União, retirar as ações judiciais de cobrança e permitir que os empreendedores obtenham certidão negativa de débitos para desenvolver suas atividades.
Nova fase de renegociação de dívidas prevê compra de R$ 6 bilhões em dívidas bancárias
Além das dívidas tributárias, o governo anunciou uma frente voltada aos débitos dos MEIs com instituições financeiras. Foram identificados cerca de R$ 6 bilhões em dívidas desse público que poderão ser objeto da operação no âmbito da terceira fase da renegociação de dívidas.
A iniciativa prevê o lançamento de edital para a compra dessas carteiras pelo Governo Federal. Para participar, as instituições deverão oferecer desconto mínimo de 90% sobre o valor das dívidas. Terão prioridade na compra as carteiras oferecidas com os maiores descontos.
A negociação será realizada diretamente pelo governo com as instituições financeiras, sem necessidade de providências dos MEIs no primeiro momento. A iniciativa busca retirar o peso das dívidas e criar condições para que os empreendedores retomem suas atividades e voltem a acessar crédito.
Limite de faturamento poderá chegar a R$ 140 mil em 2028
O governo reforçou junto ao Congresso Nacional o pedido de aprovação da proposta de aumento do teto de faturamento anual do MEI, que não é atualizado há oito anos.
A proposta já encaminhada ao Legislativo prevê elevar o limite para R$ 110 mil em 2027 e R$ 140 mil em 2028. Também contempla a possibilidade de contratação de um segundo funcionário.
A mudança busca permitir que os microempreendedores ampliem suas vendas e desenvolvam seus negócios sem precisar deixar a categoria por ultrapassar o teto. As alterações dependem de aprovação pelo Congresso Nacional.
Decreto afasta novas obrigações fiscais nas vendas a pessoas físicas
Também foi anunciado um decreto presidencial para afastar a obrigatoriedade de emissão de nota fiscal pelos MEIs nas vendas de produtos e na prestação de serviços a pessoas físicas.
O anúncio também contempla os não empreendedores, enquadramento destinado a quem fatura até metade do teto do MEI. Esse público ficará dispensado de abrir CNPJ e de emitir nota fiscal nas vendas a pessoas físicas.
A medida busca evitar que as mudanças tributárias acrescentem exigências burocráticas às atividades desses empreendedores.
Fonte: Ministério da Fazenda - Publicada em 13.10.2026 (https://www.gov.br/fazenda/pt-br/assuntos/noticias/governo-encaminha-ao-congresso-nacional-proposta-para-trabalhadores-por-conta-propria)
14/10/2026
Projeto deduz do Imposto de Renda doação para combate à violência contra a mulher
Isenção engloba pessoas físicas e empresas; texto está em análise na Câmara dos Deputados
O Projeto de Lei 3138/26 garante isenção do Imposto de Renda a pessoas físicas e empresas que doarem recursos para o Fundo Nacional de Segurança Pública (FNSP). O texto determina que o dinheiro arrecadado seja aplicado em ações de enfrentamento à violência contra a mulher. A proposta está em análise na Câmara dos Deputados.
O benefício fiscal valerá para doações feitas em dinheiro e será temporário, passando a valer a partir dos cinco anos seguintes à publicação da lei. A dedução obedecerá aos seguintes limites:
Pessoas físicas: limite de 3% do imposto devido apurado na Declaração de Ajuste Anual. O desconto não vale para quem utiliza o formulário simplificado ou entrega a declaração fora do prazo.
Pessoas Jurídicas: limite de 1% do imposto devido a cada período de apuração. A dedução só será permitida para empresas tributadas com base no lucro real.
Na justificativa, o autor, deputado Delegado Marcelo Freitas (União-MG), observou que já existem mecanismos semelhantes de doação via imposto de renda para o Estatuto da Criança e do Adolescente (https://www2.camara.leg.br/legin/fed/lei/1990/lei-8069-13-julho-1990-372211-norma-pl.html) e para o Fundo do Idoso (https://www2.camara.leg.br/legin/fed/lei/2010/lei-12213-20-janeiro-2010-600950-norma-pl.html).
"O que se busca é viabilizar, em favor da proteção das mulheres, instrumento cuja utilidade já foi reconhecida pelo legislador em outras áreas marcadas por especial sensibilidade social", reforçou.
A medida altera a lei que criou o Fundo Nacional de Segurança Pública (Lei 13.756/18) e a legislação do Imposto de Renda (Lei 9.250/95).
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Segurança Pública e Combate ao Crime Organizado; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, o texto precisa ser aprovado pela Câmara e pelo Senado.
Fonte: Agência Câmara de Notícias - Publicada em 13.10.2026 (https://www.camara.leg.br/noticias/1305505-projeto-deduz-do-imposto-de-renda-doacao-para-combate-a-violencia-contra-a-mulher)
14/10/2026
Contagem Regressiva: Prazo final para opção pelo Simples Nacional termina em 15/10!
Empresas devem ficar atentas ao prazo para regularizar pendências e formalizar a opção pelo regime, conforme as regras aplicáveis.
O prazo está chegando ao fim! Até 15 de outubro, contribuintes que precisam regularizar pendências para viabilizar a opção pelo Simples Nacional devem ficar atentos e tomar as providências necessárias dentro do período estabelecido.
A regularização é uma etapa importante para as empresas que desejam ingressar no regime. Por isso, é fundamental verificar a existência de pendências e consultar as orientações disponíveis nos canais oficiais da Receita Federal.
No entanto, um grande número de micro e pequenas empresas que teriam potencial para optar em 2027 ainda não fizeram a solicitação!
Por que agir agora?
Prazo Improrrogável: O sistema do Simples Nacional encerra as solicitações no dia 15/10.
Regularização prévia: Pendências cadastrais ou fiscais podem ser sanadas até 30/10.
Não deixe para a última hora: Evite instabilidades no sistema e garanta a regularidade para o próximo exercício de 2027.
Fonte: Receita Federal - Publicada em 13.10.2026 (https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/d83ddea8-atencao-prazo-final-para-opcao-pelo-simples-nacional-termina-em-15-10)
08/10/2026
Projeto cria incentivo fiscal para empresa que comprar de catadores
Proposta está em análise na Câmara dos Deputados
O Projeto de Lei 3291/26 prevê desconto de até 1% no Imposto de Renda das Pessoas Jurídicas (IRPJ) e de até 0,5% na Contribuição Social sobre o Lucro Líquido (CSLL) para empresas que comprarem materiais recicláveis diretamente de cooperativas e associações de catadores.
A proposta está em análise na Câmara dos Deputados.
Para ter direito ao benefício, a empresa deverá cumprir as seguintes exigências:
• comprar os recicláveis diretamente de cooperativas ou associações de catadores cadastradas em sistema oficial;
• emitir documento fiscal que identifique o fornecedor;
• comprovar a destinação ambientalmente adequada dos materiais adquiridos;
• estar em dia com suas obrigações fiscais (regularidade fiscal).
O valor do desconto que ultrapassar o imposto devido no período não poderá ser restituído, compensado ou aproveitado em períodos futuros. Além disso, o benefício não poderá ser acumulado com outros incentivos fiscais sobre a mesma operação.
Segundo o autor do projeto, deputado Marcelo Crivella (Republicanos-RJ), o incentivo produz efeitos positivos indiretos sobre as contas públicas. "Ao fomentar a reciclagem e a formalização da atividade dos catadores, reduz-se a pressão sobre os sistemas de limpeza urbana e disposição final de resíduos, com potencial economia para os entes federativos", reforçou.
Crivella cita dados do Movimento Nacional de Catadores demonstrando que esses profissionais são responsáveis por cerca de 90% de tudo o que chega à indústria recicladora. Contudo, a categoria ainda atua em condições de alta informalidade e baixa remuneração.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Meio Ambiente e Desenvolvimento Sustentável; de Desenvolvimento Econômico; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Fonte: Agência Câmara de Notícias - Publicada em 07.10.2026 (https://www.camara.leg.br/noticias/1309989-projeto-cria-incentivo-fiscal-para-empresa-que-comprar-de-catadores)
08/10/2026
STF exclui créditos presumidos de ICMS da base de cálculo do PIS e da Cofins
Maioria do Plenário entendeu que os créditos não representam receita ou riqueza própria da empresa
O Supremo Tribunal Federal (STF) decidiu que créditos fiscais presumidos de ICMS, valores que a legislação permite descontar do imposto devido, não podem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). A decisão foi tomada nesta quarta-feira (7), no julgamento do Recurso Extraordinário (RE) 835818, com repercussão geral reconhecida (Tema 843).
No caso concreto, a União questionava decisão do Tribunal Regional Federal da 4ª Região (TRF-4) segundo a qual créditos presumidos do ICMS não caracterizam receita ou faturamento das empresas e, portanto, não podem ser objeto da tributação. Para o TRF-4, os créditos de ICMS concedidos pelos estados e pelo DF constituem renúncia fiscal, cujo fim é incentivar determinada atividade econômica de interesse da sociedade, e não receita ou faturamento.
Receita
Para a maioria do Plenário, esses valores não representam riqueza própria da empresa e, portanto, não podem ser considerados faturamento nem receita para fins de incidência do PIS e da Cofins. Esse entendimento foi apresentado inicialmente pelo relator, ministro Marco Aurélio, que apresentou seu voto no Plenário Virtual antes de sua aposentadoria.
Para ele, os créditos resultam de renúncia fiscal e têm como efeito a redução do imposto devido. Assim, não representam disponibilidade econômica nem riqueza nova. Mesmo quando registrados na contabilidade como ingresso, não se transformam em receita capaz de integrar a base de cálculo do PIS e da Cofins.
Na sessão de hoje, o ministro Dias Toffoli alterou seu entendimento para acompanhar essa posição. Na sua compreensão, o resultado prático da tributação seria permitir que a União reduzisse indiretamente benefícios fiscais que os estados, dentro de sua competência e de acordo com as realidades locais, optaram por conceder, o que geraria insegurança jurídica.
Já tinham votado nesse sentido a ministra Rosa Weber (aposentada) e os ministros Ricardo Lewandowski e Luís Roberto Barroso (ambos aposentados). A ministra Cármen Lúcia e o ministro Edson Fachin se manifestaram no mesmo sentido.
Patrimônio
Outro grupo de ministros entendeu que o crédito presumido de ICMS é uma receita que efetivamente se incorpora ao patrimônio da empresa. Para o ministro Gilmar Mendes, o contribuinte deixa de desembolsar determinado valor e, mais do que isso, não assume nenhuma obrigação de restituição ou de repasse. Por isso, o montante não apenas transita pelo patrimônio da empresa, mas permanece definitivamente com ela, representando uma vantagem econômica efetiva. Segundo o ministro, o fato de essa vantagem decorrer de renúncia fiscal não altera essa conclusão.
Federalismo fiscal
O ministro Alexandre de Moraes considerou também que a questão envolve o pacto federativo. Para ele, excluir o crédito presumido de ICMS da base de cálculo do PIS e da Cofins permitiria que o estado, ainda que indiretamente, reduzisse a incidência de tributos federais. Nesse sentido, votaram ainda os ministros Luiz Fux e Nunes Marques.
Tese
A tese de repercussão geral fixada foi a seguinte:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços - ICMS.”
Fonte: STF - Publicada em 07.10.2026 (https://noticias.stf.jus.br/postsnoticias/stf-exclui-creditos-presumidos-de-icms-da-base-de-calculo-do-pis-e-da-cofins/)
20/10/2026
Indústria farmacêutica pode fracionar intervalo em períodos de 45 e 15 minutos
Para a 6ª Turma, a matéria pode ser objeto de negociação coletiva
Resumo:
• A 6ª Turma do TST isentou a Janssen-Cilag do pagamento de horas extras a um auxiliar que reclamava do fracionamento de seu intervalo de almoço em períodos de 45 e 15 minutos.
• As instâncias anteriores tinham julgado o pedido do trabalhador procedente, por entenderem que a supressão do intervalo contínuo feria normas de saúde e segurança.
• O colegiado, porém, considerou válida a norma coletiva que permitia a divisão do descanso, alinhando-se ao entendimento de que a jornada e o fracionamento de intervalos são matérias passíveis de negociação coletiva.
A Sexta Turma do Tribunal Superior do Trabalho isentou a Janssen-Cilag Farmacêutica Ltda. (Johnson & Johnson) de pagar horas extras a um auxiliar por suposta irregularidade no intervalo para descanso e alimentação (intrajornada). Para o colegiado, é válida a norma coletiva que permitia que o intervalo de uma hora fosse dividido em dois períodos, de 45 minutos e 15 minutos.
Auxiliar reclamou que só tinha 45 minutos de almoço
O auxiliar trabalhou para o laboratório de 2003 a 2016. Na ação trabalhista, ele disse que nunca havia tirado uma hora de descanso, porque a empresa determinava o intervalo de apenas 45 minutos. Por isso, pedia o pagamento em dobro do tempo suprimido por todo o período contratual.
A Janssen, em sua defesa, sustentou que os acordos coletivos de trabalho firmados com o sindicato da categoria que previam o fracionamento eram válidos. Para o laboratório, a medida era mais benéfica aos empregados, que podiam tirar dois momentos de descanso durante a jornada. Disse ainda que oferecia um restaurante industrial em suas instalações que servia refeições e lanche aos empregados.
Instâncias anteriores invalidaram redução
O juízo de primeiro grau e o Tribunal Regional do Trabalho da 15ª Região determinaram o pagamento das horas extras. Segundo a sentença, a concessão do intervalo mínimo de uma hora contínua é medida de higiene, saúde e segurança. Por outro lado, o acordo coletivo não teria explicitado vantagens compensatórias para os empregados em troca da divisão.
Direito pode ser negociado
O ministro Augusto César, relator do recurso de revista da Janssen, entendeu que a norma coletiva em questão é válida, conforme o entendimento consolidado pelo Supremo Tribunal Federal (STF) sobre a matéria. A tese de repercussão geral (Tema 1.046) considera constitucionais as normas coletivas que limitam ou afastam direitos trabalhistas, independentemente da explicitação de vantagens compensatórias, desde que respeitados os direitos absolutamente indisponíveis.
Segundo o ministro, o STF classificou as matérias de acordo com os direitos ligados fundamentalmente a impactos na saúde e na segurança do trabalhador e os direitos com impactos apenas econômicos. Além disso, a Constituição autoriza ajuste em norma coletiva em temas que envolvem salário e jornada.
Para o relator, o fracionamento pode ser negociado, e a cláusula coletiva é razoável e válida, porque houve um intervalo efetivo de uma hora, apesar de dividido.
A decisão foi unânime.
Processo: RR-10232-63.2018.5.15.0013
Fonte: https://www.tst.jus.br/-/industria-farmaceutica-pode-fracionar-intervalo-em-periodos-de-45-e-15-minutos
20/10/2026
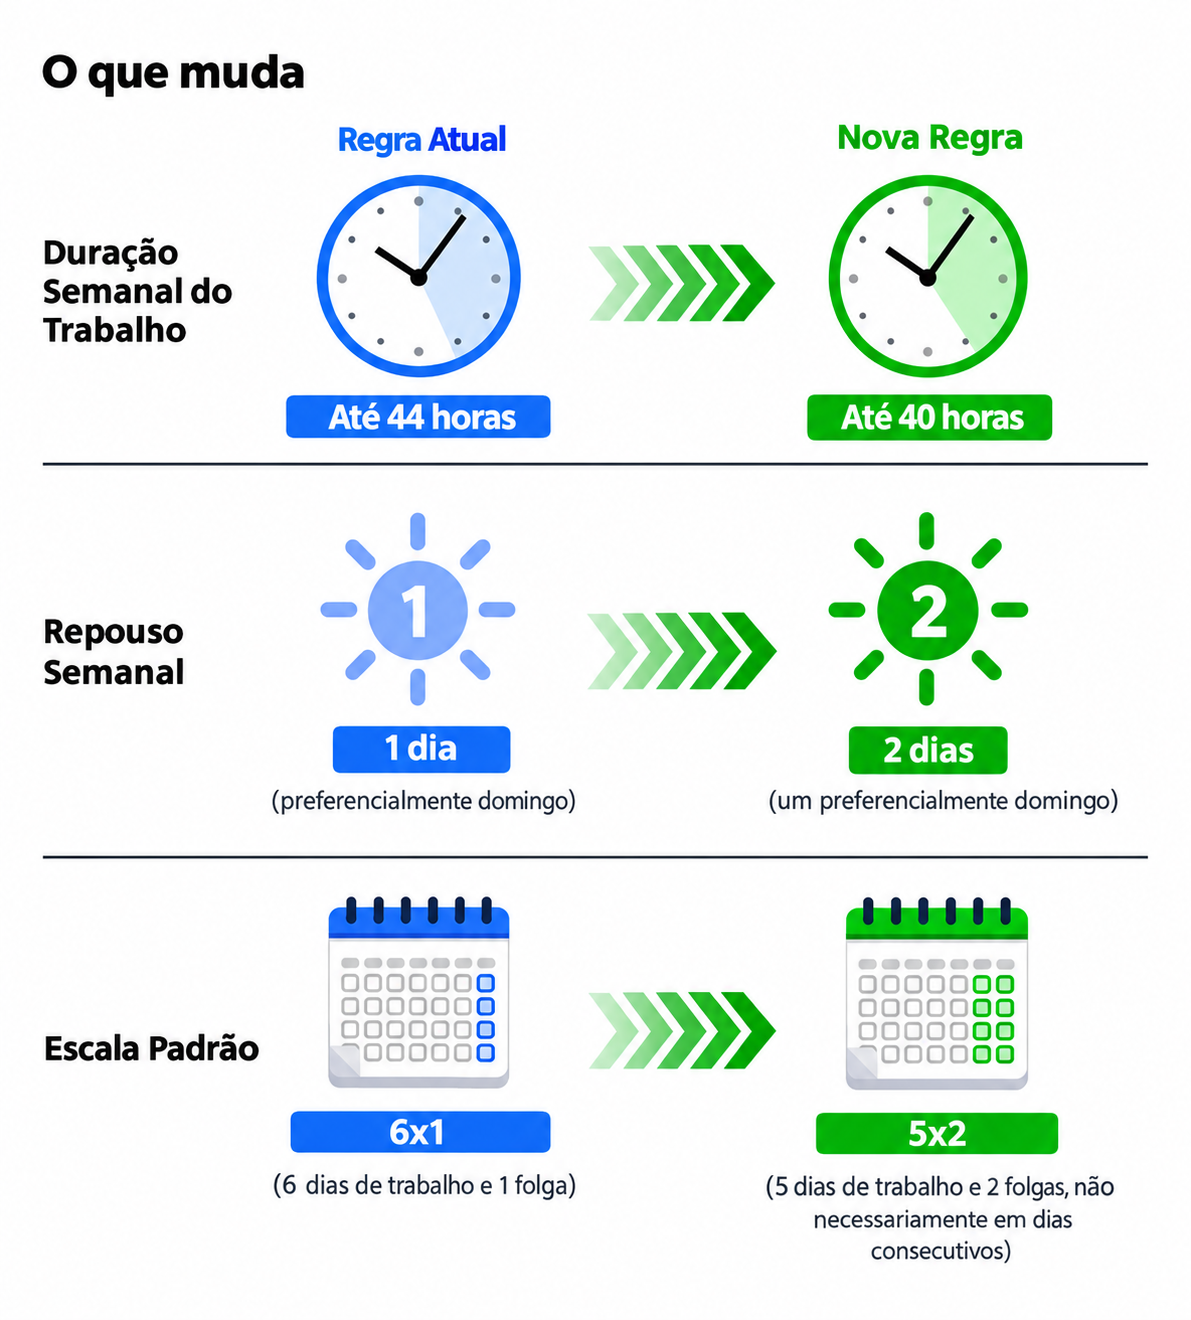
Redução da jornada de trabalho e fim da escala 6x1
Conheça os principais pontos da Emenda Constitucional que reduz a jornada de trabalho e acaba com a escala 6×1; novas regras serão adotadas gradualmente
Irredutibilidade salarial
A diminuição da jornada e o aumento do repouso semanal se aplicam a todos os contratos de trabalho vigentes e serão implementados sem qualquer redução salarial, seja nominal ou proporcional. A proteção se estende expressamente aos pisos salariais, impedindo qualquer reconfiguração remuneratória que tente reduzir, inclusive indiretamente, o valor do trabalho.
Exemplo: Um trabalhador que ganha R$ 2 mil por 44 horas semanais passará a ganhar os mesmos R$ 2 mil por 40 horas.
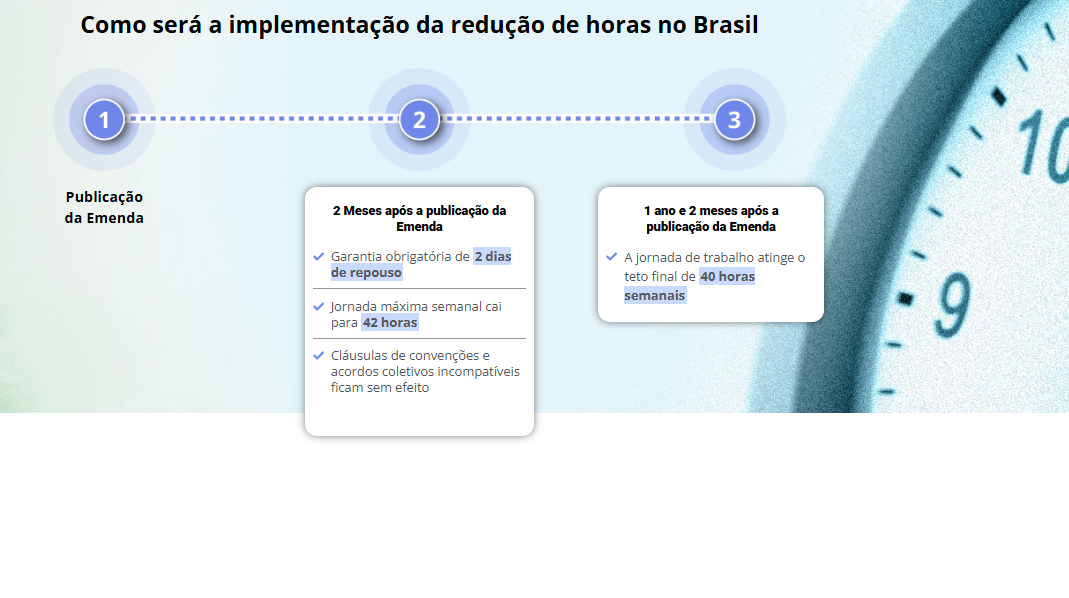
Como será a implementação da redução de horas no Brasil
Regras específicas e exceções
| Flexibilidade negociada | |||
 |
| ||
| Regimes diferenciados estabelecidos por lei | |
 | • Uma nova lei poderá regulamentar especificidades setoriais, dispor sobre hipóteses e condições em que a duração do trabalho e os dias de repouso semanal remunerado tenham regimes diferenciados, respeitado o piso de proteção constitucional (jornada de 40 horas semanais e 2 dias de descanso semanal) |
| Trabalhadores “hipersuficientes” | |
 | • Quem são: diploma de nível superior + salário a partir de R$ 21.188,88 (2,5x teto do Regime Geral de Previdência Social) • Regra: não se aplicam as normas de duração do trabalho e controle de jornada, mas o direito aos 2 dias de descanso é mantido |
| Pequenos negócios (MEIs, microempresas e empresas de pequeno porte) | |
 | • Lei complementar poderá estabelecer medidas de auxílio para reduzir impactos • Condição: manutenção dos níveis de emprego |
| Terceirizados no setor público | |
 | • As novas disposições sobre jornada se aplicarão a esses funcionários após aditamento contratual para manutenção do equilíbrio econômico-financeiro, no prazo máximo de 1 ano contado da publicação da Emenda. • O direito aos dois dias semanais de folga, entretanto, passa a valer após a publicação da Emenda, independentemente do aditamento. |
| | Assista ao programa Bora Entender, com a participação dos consultores legislativos Renné Mendes, César Mattos e Bruno Cunha (https://www.youtube.com/watch?v=UnE7NjWZLMY) |
19/10/2026
Ex-mulher de motorista vítima de acidente pode pedir indenização na Justiça
Dúvida quanto à natureza da relação vai ser examinada no curso da ação e não impede o ajuizamento
Resumo:
• Uma mulher que havia se divorciado de um motorista pediu indenização pela morte do trabalhador em acidente de trabalho.
Ela alegou que eles havia reatado após o divórcio, mas as instâncias anteriores entenderam que ela não tinha legitimidade para ajuizar a ação.
• Para a 1ª Turma, porém, a natureza da relação do casal deve ser examinada no mérito da ação e não pode impedir a mulher de acionar a Justiça.
• A Primeira Turma do Tribunal Superior do Trabalho reconheceu a legitimidade de uma mulher para propor ação em que pede indenização pela morte de um motorista, de quem afirma ter reatado após o divórcio, anos antes. Segundo o relator, a existência de união estável deve ser examinada no mérito do processo e não pode ser usada para barrar o exame da ação. O caso tramita em segredo de justiça.
Mulher diz que casal reatou após divórcio
O trabalhador morreu num acidente de trânsito em 2022. Na ação, a mulher disse que o excesso de jornada o expôs a risco acentuado, pois trabalhava em condições físicas e psíquicas “fatigantes e extremas”. Ela era mãe de dois filhos do motorista, e os três pediam indenizações por danos morais e materiais decorrentes da morte do trabalhador.
A empresa, em sua contestação, sustentou que, conforme a certidão de óbito apresentada por ela no processo, o casal havia se divorciado em janeiro de 2013. Segundo a empregadora, era sabido que o empregado não mantinha contato com ela após o divórcio e tinha uma namorada ou uma nova companheira.
Ao responder à defesa, a mulher afirmou que o casal havia reatado o relacionamento e vivia em união estável desde então.
O juízo de primeiro grau e o Tribunal Regional do Trabalho entenderam que ela não tinha legitimidade para propor a ação e extinguiram o processo sem analisar os pedidos. Para o TRT, a união não havia sido comprovada, e numa outra ação, na Justiça comum, uma segunda mulher afirmava ter sido companheira do motorista no mesmo período.
União estável será analisada no mérito
Para o ministro Amaury Rodrigues, relator do recurso ao TST, a participação dos filhos na ação indicava que eles concordavam com a condição de companheira atribuída à mãe. Além disso, o fato de outra mulher afirmar, em outra ação, que é companheira do motorista não afasta, por si só, a possibilidade de a relação ter ocorrido em período distinto.
Outro elemento considerado pelo relator foi uma decisão definitiva da Justiça Federal que reconheceu à mulher o direito à pensão por morte do motorista.
O relator explicou que a legitimidade para propor ação deve ser examinada com base nas alegações apresentadas na petição inicial. A comprovação da união estável e a existência de efetivo dano moral são questões relacionadas ao mérito, e não à legitimidade para ajuizá-la.
Por unanimidade, a Primeira Turma determinou o retorno do processo à Vara do Trabalho para que os pedidos sejam analisados. A decisão, portanto, não reconheceu a existência da união estável nem o direito às indenizações. Essas questões ainda deverão ser examinadas pela Justiça do Trabalho.
Fonte: TST - https://www.tst.jus.br/-/ex-mulher-de-motorista-vitima-de-acidente-pode-pedir-indenizacao-na-justica
19/10/2026
Recurso de usina é rejeitado por assinatura escaneada e colada em documento
Para a 3ª Turma, digitalização por escaneamento não garante autenticidade da assinatura
Resumo:
• A 3ª Turma do TST confirmou decisão a invalidade de um documento apresentado pela Usina Uberaba com a assinatura do advogado escaneada.
• Segundo o colegiado, o escaneamento da assinatura e sua colagem num documento pdf não equivale à assinatura com certificado digital, como prevê a lei.
• Entre outros aspectos, esse tipo de procedimento não permite garantir a integridade e a autenticidade do documento.
A Terceira Turma do Tribunal Superior do Trabalho negou o exame de um recurso da Usina Uberaba S.A. que havia sido rejeitado porque a assinatura de um dos documentos havia sido digitalizada por meio de escaneamento. Segundo o colegiado, a assinatura escaneada não garante a segurança jurídica quanto à autenticidade dos documentos assinados.
Documento não tinha assinatura digital
Na ação, a usina foi condenada em primeiro e segundo grau a pagar verbas rescisórias e indenização a um motorista. Ao julgar embargos de declaração, o Tribunal Regional do Trabalho da 3ª Região (MG) verificou que o advogado cadastrado no processo havia substabelecido poderes a outro profissional. Contudo, no documento de substabelecimento, um arquivo em PDF, sua assinatura era uma imagem escaneada, e não a assinatura eletrônica com certificado digital.
Ao rejeitar os embargos, o TRT assinalou que esse procedimento não conferia a necessária segurança jurídica às partes, porque qualquer pessoa que tivesse um único acesso à assinatura original poderia reproduzi-la, inclusive, em outros documentos para finalidades diversas.
Colagem de imagem impede verificar a integridade do documento
A usina tentou rediscutir o caso no TST, mas o relator, ministro Alberto Balazeiro, destacou que a assinatura digitalizada por meio de escaneamento ou cópia de imagem não se equipara à assinatura eletrônica com certificado digital, regulamentada pela Lei 11.419/2006, que trata da informatização do processo judicial.
Segundo o ministro, a simples transposição da imagem para o meio eletrônico não permite aferir a integridade e a autenticidade do documento. O documento assinado dessa maneira, no mundo jurídico, é um documento apócrifo.
A decisão foi unânime.
Processo: AgRRAg-10052-75.2023.5.03.015
Fonte: TST - https://www.tst.jus.br/-/recurso-de-usina-e-rejeitado-por-assinatura-escaneada-em-documento
19/10/2026
Projeto exige presença de fisioterapeuta em equipes de segurança de grandes empresas
Texto está em análise na Câmara dos Deputados
O Projeto de Lei 2635/26 torna obrigatória a inclusão de pelo menos um fisioterapeuta nas equipes de segurança e medicina do trabalho de empresas com mais de 250 empregados e classificadas com grau de risco 3 (médio e alto) e 4 (muito alto).
Pelo texto, em análise na Câmara dos Deputados, a contratação do fisioterapeuta do trabalho poderá ocorrer de forma direta, terceirizada ou compartilhada.
O número de profissionais exigidos poderá aumentar de acordo com o total de empregados da companhia.
Atualmente, indústrias e grandes corporações classificadas como de alto risco são obrigadas a manter equipes internas fixas do SESMT (Serviços Especializados em Engenharia de Segurança e em Medicina do Trabalho). Esses profissionais atuam dentro da empresa para prevenir acidentes e doenças ocupacionais.
Pelo projeto, entre as funções do fisioterapeuta no SESMT estão:
• a prevenção de distúrbios osteomusculares relacionados ao trabalho (DORT);
• a avaliação ergonômica das atividades laborais; e
• a reabilitação funcional para o retorno ao trabalho.
Segundo o autor, deputado suplente Ilacir Bicalho (MG), atualmente fora do exercício do mandato, o objetivo das medidas é reduzir a ocorrência de lesões e o afastamento de empregados por motivos de saúde.
"A proposta busca modernizar a política de saúde e segurança do trabalho no Brasil, promovendo a inclusão do fisioterapeuta de forma técnica, proporcional e economicamente viável", afirma Bicalho.
Próximas etapas
A proposta será analisada, em caráter conclusivo, pelas comissões de Saúde; de Trabalho; e de Constituição e Justiça.
Para virar lei, o texto deve ser aprovado pela Câmara e pelo Senado.
Fonte: Agência Câmara de Notícias - https://www.camara.leg.br/noticias/1306699-projeto-exige-presenca-de-fisioterapeuta-em-equipes-de-seguranca-de-grandes-empresas
19/10/2026
Projeto prevê que um terço da jornada de professores regidos pela CLT seja reservado para planejamento
Proposta altera a Consolidação das Leis do Trabalho para incluir formalmente preparação de aulas, correções e estudos na carga horária semanal
O Projeto de Lei 2722/26 determina que a jornada de trabalho dos professores contratados sob o regime da Consolidação das Leis do Trabalho (CLT) reserve, no mínimo, um terço da carga horária total para atividades de planejamento, estudos e avaliação.
De autoria do deputado Tarcísio Motta (Psol-RJ), a proposta estabelece ainda o limite máximo de dois terços da jornada para as atividades de interação direta com os estudantes.
O texto está em análise na Câmara dos Deputados.
Atividades extraclasse
Pela proposta, as atividades extraclasse englobarão:
• a preparação de aulas;
• a elaboração e a correção de exames;
• o planejamento pedagógico;
a participação em programas de formação continuada; e
outras atribuições inerentes ao exercício do magistério.
Salário
O projeto altera o artigo 320 da CLT para fixar a remuneração docente com base em todas essas etapas, e não apenas no tempo de aula presencial.
A proposta estabelece ainda que a aplicação das novas regras não poderá resultar na redução nominal dos salários dos professores. Além disso, o texto torna nula qualquer cláusula contratual ou normativa que contrarie o disposto na futura lei.
Atividades indispensáveis
Tarcísio Motta argumenta que as tarefas desempenhadas fora da sala de aula são indispensáveis para a qualidade do ensino. "A atividade do professor não se limita ao tempo de interação com os educandos, abrangendo também planejamento, estudos, avaliação e formação continuada", destaca.
O parlamentar aponta que a falta de uma menção explícita sobre essas atribuições gera insegurança jurídica e trabalho sem o devido pagamento.
Tarcísio Motta ressalta também que a reserva de um terço da jornada já é reconhecida no magistério público pela Lei 11.738/08 e pelo Supremo Tribunal Federal (STF).
Segundo ele, a alteração da CLT busca estender essa garantia às relações de trabalho regidas pela legislação trabalhista geral. "A medida contribui para a valorização do magistério, para a melhoria das condições de trabalho docente e para a elevação da qualidade da educação", conclui o autor.
Tramitação
O projeto será analisado pelas comissões de Trabalho; de Educação; e de Constituição e Justiça e de Cidadania, em caráter conclusivo.
Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Fonte: Agência Câmara de Notícias - https://www.camara.leg.br/noticias/1307742-projeto-preve-que-um-terco-da-jornada-de-professores-regidos-pela-clt-seja-reservado-para-planejamento
16/10/2026
TST mantém justa causa aplicada por fraude em registro de ponto
Conduta foi considerada grave a ponto de quebrar a confiança do empregador.
Resumo:
• Um empregado foi dispensado por fraude no registro de ponto e solicitou a reversão da penalidade.
• O Tribunal Regional reverteu a pena por entender que não houve gradação.
• Para a SDI-1, a fraude no controle de jornada é grave o suficiente para quebrar a confiança entre empregado e empregador.
15/10/2026 - Por unanimidade, a Subseção I Especializada em Dissídios Individuais (SDI-1) do Tribunal Superior do Trabalho rejeitou o recurso de embargos de um empregado da Raízen Energia S.A., de Jaú (SP), dispensado por justa causa por fraudar registros de ponto. Com isso, fica mantida decisão da Quinta Turma do TST que havia considerado que a manipulação do registro de jornada, mesmo praticada apenas uma vez, é uma falta grave suficiente para romper a confiança entre empregado e empregador, sem necessidade de gradação das penalidades.
Empregado adulterou horário de almoço
O empregado, gestor de operações logísticas, trabalhava na empresa havia 20 anos. Segundo a Raízen, em 17 de dezembro de 2021, ele saiu da empresa às 11h47 sem registrar o ponto. Ao retornar, às 13h43, registrou o início do intervalo intrajornada e o encerrou às 14h43. O movimento foi registrado pelas câmeras de segurança. “Logo, fraudou seu cartão de ponto, registrou horário irreal de intervalo”, sustentou.
Para a empresa, a conduta poderia lhe trazer prejuízos de relevância social, pois o registro incorreto da jornada pode servir como falsa prova de presença no local.
Outro argumento foi o de que o empregado teria se aproveitado de um momento em que todos os gerentes e supervisores estavam em reunião para combinar com outros colegas a melhor forma de sair sem que ninguém notasse a fraude. “Ou seja, houve uma preparação, um planejamento estratégico”, alegou.
Instâncias anteriores afastaram justa causa
Ao pedir a anulação da penalidade, o gestor de operações afirmou que, nos 20 anos de serviço, sempre cumpriu suas obrigações e nunca havia recebido advertência por esse motivo. Disse, ainda, que a punição era desproporcional e que os superiores que ficaram na unidade naquele dia sabiam da saída e foram convidados para almoçar com os demais.
A primeira instância afastou a justa causa, e o Tribunal Regional do Trabalho manteve a decisão, considerando a penalidade abusiva e desproporcional. Segundo o TRT, a conduta do empregado de fraudar o cartão de ponto, embora reprovável, não configurava falta grave capaz de resultar em demissão por justa causa. Para o Tribunal, a empresa poderia aplicar outras penalidades de forma gradativa.
Para 5ª Turma, conduta quebrou a confiança
A decisão foi reformada pela Quinta Turma do TST, que, por maioria, considerou que a manipulação do cartão de ponto, mesmo praticada uma única vez, configura falta grave suficiente para quebrar a confiança entre empregado e empregador. Para o colegiado, não há necessidade de gradação para a aplicação da pena mais grave, ainda que não houvesse outro fato gravoso no histórico funcional do empregado.
Diante da decisão, o empregado recorreu à SDI-1 alegando que a Turma teria reexaminado fatos e provas para reverter a decisão do TRT, procedimento vedado pela Súmula 126 do TST.
SDI-1 afasta alegação de reexame de fatos e provas
O relator, ministro Evandro Valadão, porém, rejeitou esse argumento. Segundo ele, a Turma apenas deu um enquadramento jurídico diferente para os fatos que já estavam registrados pelo Tribunal Regional. “A Súmula 126 só seria violada se a Turma tivesse inventado ou considerado um fato que não estava no processo, o que não aconteceu aqui”, concluiu.
Fonte: TST (https://www.tst.jus.br/-/tst-mantem-justa-causa-aplicada-por-fraude-em-registro-de-ponto)
16/10/2026
Empresa de limpeza é multada por descumprir cota para pessoas com deficiência
Para a 3ª Turma, obrigação vale para todos os setores, sem restrições quanto às funções que podem ser ocupadas
Resumo:
• Uma empresa de limpeza foi autuada por não cumprir a cota legal de pessoas com deficiência.
• Ela tentou anular a multa argumentando que havia tentado de várias maneiras contratar pessoas para preencher as vagas, mas não teve sucesso.
• A sanção, porém, foi mantida por falta de provas de esforços efetivos nesse sentido.
14/10/2026 - A Terceira Turma do Tribunal Superior do Trabalho manteve a validade da multa aplicada à Tecnoserv Tecnologia em Serviços Ltda., de Goiânia (GO), por descumprir a cota legal para contratação de pessoas com deficiência ou reabilitadas pela Previdência Social. Segundo o colegiado, a empresa não comprovou ter empreendido esforços para preencher as vagas por meio das alternativas existentes.
Empresa tinha apenas sete empregados em vagas da cota
A empresa foi multada em junho de 2021 em R$ 211 mil. Segundo o auto de infração, ela tinha 1.256 empregados, mas apenas sete eram pessoas com deficiência ou reabilitadas pela Previdência Social, quando o correto seria ter 63 nessa condição.
Na ação anulatória, a Tecnoserv argumentou que divulgou amplamente as vagas para pessoas com deficiência, em diferentes meios de comunicação e mesmo em feirões de empregos, mas não conseguiu completar a cota. Ressaltou ainda praticamente todas as suas atividades exigem esforços físicos incompatíveis com a mão de obra de pessoas com deficiência.
O juízo de primeiro grau afastou a multa, mas o Tribunal Regional do Trabalho da 18ª Região (GO) entendeu que a empresa não comprovou ter adotado todas as providências necessárias para cumprir a cota legal. Para o TRT, os anúncios apresentados eram insuficientes, e o denominado “feirão de empregos” ocorreu depois da notificação do auto de infração. A Tecnoserv recorreu então ao TST.
Cota vale para empresas de todos os setores
O relator, ministro Mauricio Godinho Delgado, observou que a Constituição Federal estabelece uma política de proteção e inclusão das pessoas com deficiência, com foco na dignidade da pessoa humana e na proibição de qualquer forma de discriminação. No mesmo sentido, o Estatuto da Pessoa com Deficiência (Lei 13.146/2015) proíbe práticas discriminatórias na contratação e na permanência no emprego e assegura a igualdade de oportunidades no mercado de trabalho.
Já a Lei dos Benefícios da Previdência Social (Lei 8.213/1991) obriga empresas com 100 ou mais empregados a reservar de 2% a 5% dos postos de trabalho para pessoas com deficiência ou reabilitadas. Essa regra, segundo ele, vale para todos os setores e não estabelece restrições quanto às funções que podem ser ocupadas por essas pessoas.
De acordo com o ministro, a jurisprudência do TST só admite que a empresa não seja responsabilizada se ela comprovar que não conseguiu contratar pessoas com deficiência, mesmo que tenha empenhado esforços para buscar candidatos a essas vagas. No caso concreto, o TRT concluiu que essas medidas não foram comprovadas, e, para se chegar a conclusão diversa, seria necessário reexaminar fatos e provas, procedimento vedado pela Súmula 126 do TST.
Fonte: TST (https://www.tst.jus.br/-/empresa-de-limpeza-e-multada-por-descumprir-cota-para-pessoas-com-deficiencia)
16/10/2026
STF considera inconstitucional cobrança de contribuição ao Funrural de produtores rurais antes de 2018
Por maioria, Plenário seguiu voto do ministro Dias Toffoli, que delimitou a inconstitucionalidade ao período anterior à edição da 13.606/2018.
O Supremo Tribunal Federal (STF) considerou inconstitucional a contribuição de produtores rurais pessoa física para o Fundo de Assistência ao Trabalhador Rural (Funrural) no período anterior a 1º de janeiro de 2018. A inconstitucionalidade se aplica também à regra que obrigava empresas compradoras de produtos rurais a recolher a contribuição ao fundo em nome dos produtores (sub-rogação). A decisão foi tomada nesta quinta-feira (15), na conclusão do julgamento da Ação Direta de Inconstitucionalidade (ADI) 4395.
A decisão reconheceu, contudo, que, após a Lei 13.606/2018, o cálculo da contribuição previdenciária devida pelo empregador rural pessoa física calculada sobre a receita bruta da comercialização da produção, em substituição à contribuição sobre a folha de pagamentos, passou a ser constitucional, assim como a regra que obriga as empresas compradoras a recolherem a contribuição. Os valores financiam a seguridade social, que inclui o pagamento de aposentadorias e outros direitos dos trabalhadores rurais.
Entenda o julgamento
O caso começou a ser examinado em 2020, em sessão virtual. O relator, ministro Gilmar Mendes, votou pela constitucionalidade tanto da contribuição calculada sobre a receita bruta da produção do empregador rural pessoa física quanto da regra que atribuía às empresas compradoras a responsabilidade pelo recolhimento. Esse entendimento foi acompanhado pela ministra Cármen Lúcia e pelos ministros Alexandre de Moraes, Luiz Fux e Luís Roberto Barroso (aposentado).
O ministro Edson Fachin foi o primeiro a abrir divergência para considerar a sub-rogação inconstitucional. O entendimento do presidente do STF foi acompanhado pela ministra Rosa Weber e pelos ministros Ricardo Lewandowski, Celso de Mello e Marco Aurélio (todos aposentados). Toffoli aderiu a essa corrente nesta quinta, compondo a maioria. O julgamento foi então suspenso para proclamação do resultado em sessão presencial.
Nesta quinta-feira, Toffoli reajustou seu entendimento e apresentou um “voto médio”, ou seja, intermediário entre a posição do relator e a divergência. Por essa razão, ele redigirá o acórdão, documento que reúne os fundamentos e a conclusão do julgamento.
Voto médio
Para Toffoli, a sub-rogação viola o princípio constitucional da legalidade tributária, segundo o qual a lei deve definir os elementos necessários à cobrança de um tributo, como a alíquota e a base de cálculo. Segundo o ministro, a Lei 10.256/2001, que restabeleceu a contribuição devida pelo empregador rural pessoa física, não definiu todos esses elementos.
O ministro também apontou desigualdade no tratamento tributário entre produtores rurais e urbanos e o risco de cobrança duplicada sobre o produtor rural. Por isso, entendeu que não seria possível utilizar as regras previstas para outra categoria de contribuinte para justificar a transferência da responsabilidade pelo recolhimento às empresas compradoras.
Mudança em 2018
A data de corte definida pelo STF está relacionada à edição da Lei 13.606/2018, que modificou as regras de contribuição previdenciária rural. A norma instituiu o Programa de Regularização Tributária Rural (PRR), que possibilitou a regularização de débitos do Funrural, inclusive por empresas responsáveis pelo recolhimento da contribuição por sub-rogação.
Outro ponto que a norma passou a prever envolve a fixação da alíquota para o recolhimento do tributo. Segundo a lei de 2018, a contribuição do produtor rural pessoa física é de 1,2% da receita bruta proveniente da comercialização de sua produção ou da folha de pagamento de seus empregados.
Com isso, o Plenário considerou que a mudança na legislação alterou o cenário jurídico a partir de 1º de janeiro de 2018, quando a nova regra entrou em vigor. Assim, o reconhecimento da inconstitucionalidade se limita ao período anterior a essa data.
Efeitos da decisão
No entanto, o colegiado não analisou os limites aos efeitos da decisão. A expectativa é de que a eventual apresentação de recurso (embargos de declaração) permitirá que o Plenário examine esse ponto com mais detalhes, inclusive diante das mudanças na composição da Corte desde o início do julgamento.
A análise também permitirá que os atuais integrantes do Tribunal que não participaram da votação original se manifestem sobre os efeitos da decisão. Até que o STF defina essa questão, as consequências para cobranças anteriores, parcelamentos e processos judiciais dependerão do resultado dos embargos e das particularidades de cada caso.
Fonte: STF (https://noticias.stf.jus.br/postsnoticias/stf-considera-inconstitucional-cobranca-do-funrural-a-empresas-que-compram-producao-rural/)
15/10/2026
Senado aprova fim da escala 6x1
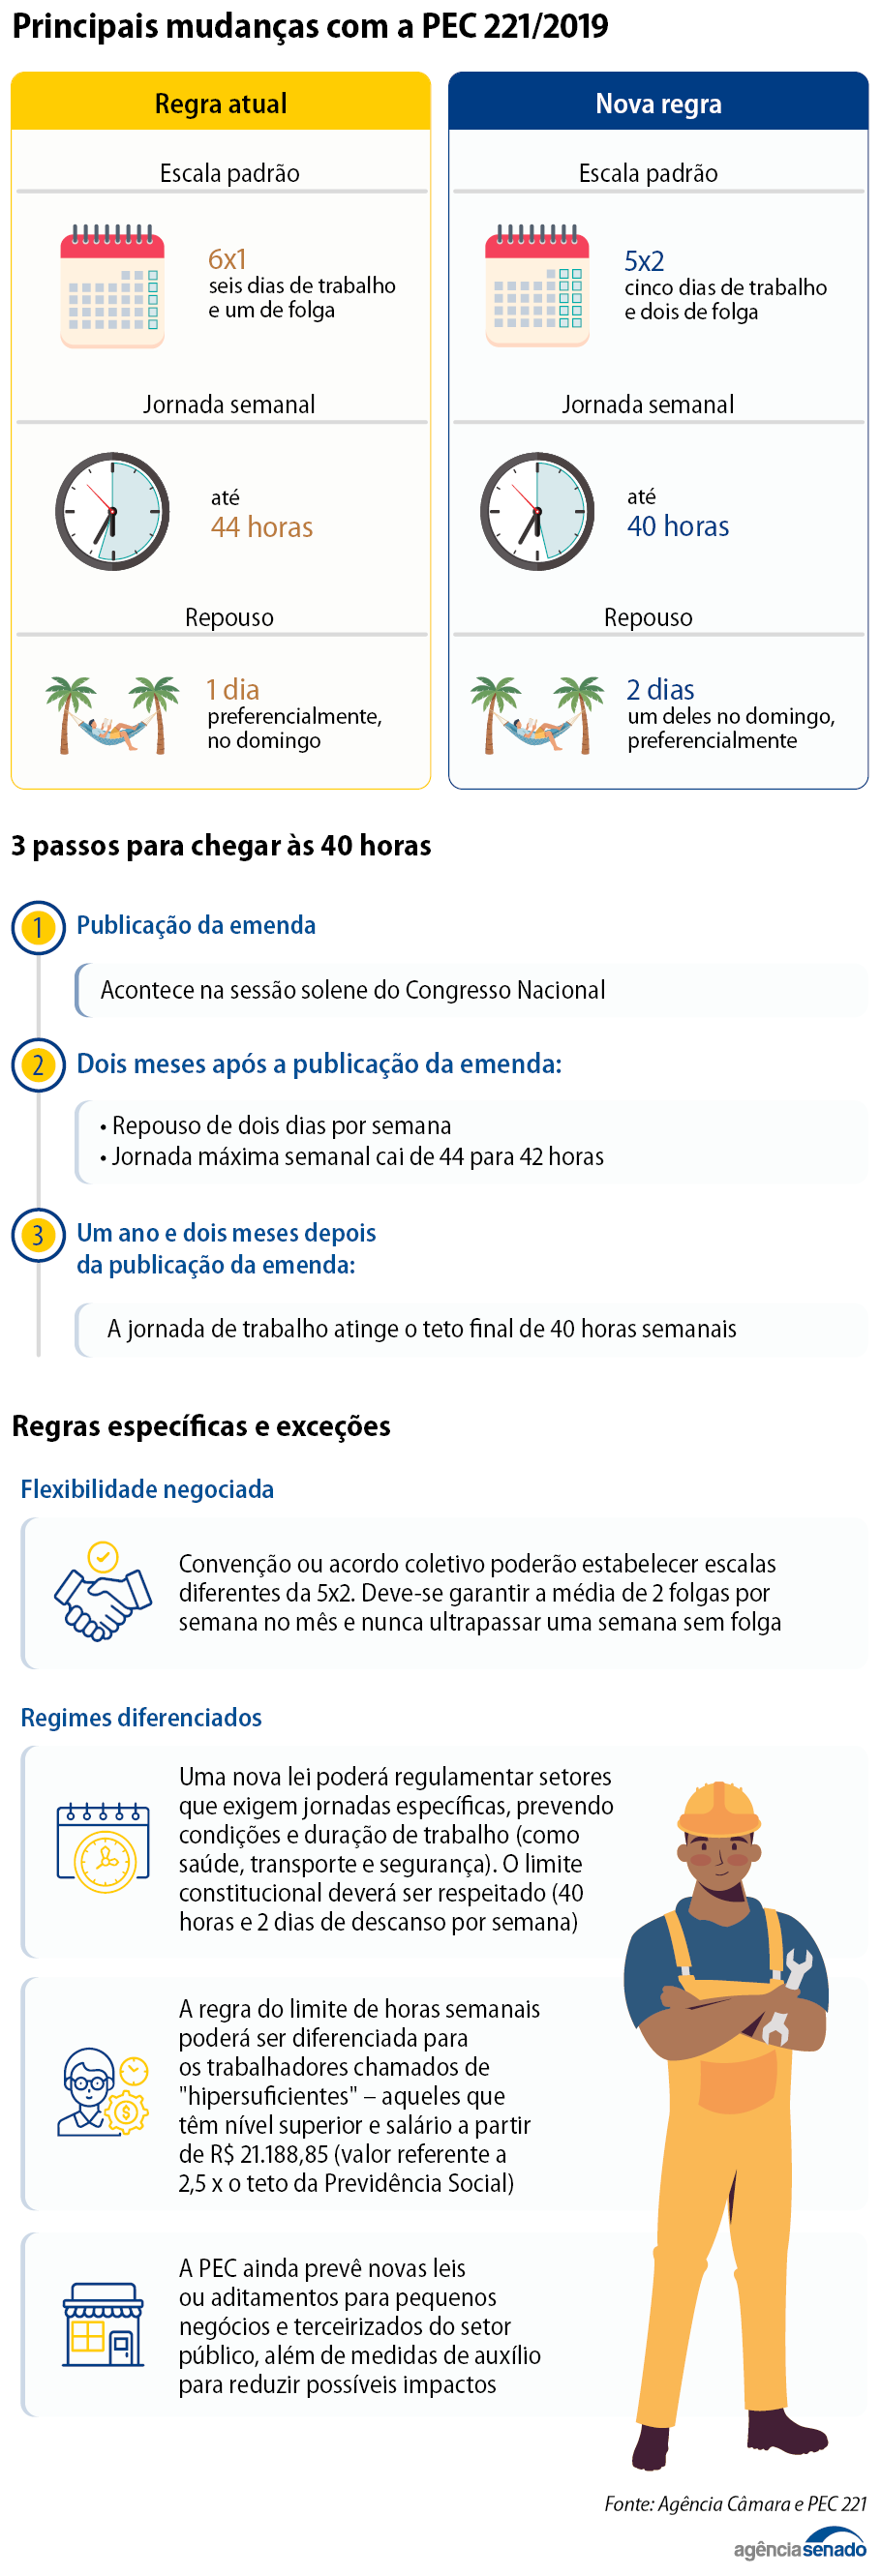
O Senado aprovou nesta quarta-feira (14) o fim da escala 6x1, de seis dias de trabalho para um dia de repouso. A PEC 221/2019 foi aprovada em dois turnos, com a mesma votação em ambos: 75 votos favoráveis e apenas um contrário. A PEC vai à promulgação.
Com a aprovação, o trabalhador terá direito a repouso semanal remunerado de dois dias, um deles preferencialmente aos domingos, sem redução salarial.
Além disso, o texto reduz a jornada máxima de trabalho semanal de 44 para 40 horas. Serão até oito horas diárias de trabalho, com possibilidade de compensação de horários e redução da jornada por acordo ou convenção coletiva de trabalho. Algumas das mudanças serão implementadas de forma progressiva.
— Neste momento, milhões de brasileiros, milhões de trabalhadores e trabalhadoras estão acompanhando esta sessão com esperança. São pessoas que conhecem na própria rotina o valor de um dia a mais de descanso. Tenho certeza absoluta de que vamos cumprir o nosso dever com absoluta responsabilidade, pensando, acima de tudo, no que é melhor para o nosso país — disse o presidente do Senado, Davi Alcolumbre, ao abrir a votação.
A proposta, que tinha como primeiro signatário o deputado federal Reginaldo Lopes (PT-MG), foi relatada pelo senador Omar Aziz (PSD-AM).
A PEC, que havia sido aprovada em maio pela Câmara e em setembro pela Comissão de Constituição e Justiça (CCJ) do Senado, foi aprovada em Plenário com calendário especial, após passar por cinco sessões de discussão em primeiro turno. Requerimento assinado por líderes e aprovado pelo Plenário dispensou as três sessões de discussão em segundo turno.
O único voto contrário foi do senador Hamilton Mourão (Republicanos-RS), que não se manifestou na sessão.
Discussão
A discussão durou mais de cinco horas. Todos os senadores que se manifestaram, governistas e de oposição, se declararam favoráveis à aprovação da PEC, ainda que com ressalvas e pedidos de mudanças futuras por parte da oposição.
— Eu vi muitos discursos, aqui, preocupados pontualmente com algumas questões, mas muito me alegra que a unanimidade do Senado vai votar a favor da PEC. A gente entra para a história, Câmara e o Senado — disse o relator Omar Aziz.
Paulo Paim (PT-RS), que se manifestou pela aprovação da proposta em diversos pronunciamentos ao longo da tramitação, não escondeu a emoção durante a sessão. Ao longo da carreira, Paim apresentou várias proposições para reduzir a jornada dos trabalhadores para 40 horas.
— Tenho certeza de que, em cada canto do Brasil, o nosso povo está cantando, está dançando, está chorando de emoção por ver que, depois de 40 anos, nós estamos dando a liberdade a eles de não terem que trabalhar de segunda a sábado — disse o senador, que comemorou a presença de trabalhadores nas galerias.
Paim, que não disputou a reeleição e encerra seu mandato no início de 2027, recebeu homenagens dos colegas.
Ao manifestar seu voto favorável, Eduardo Braga (MDB-AM), líder de seu partido, afirmou que a democracia não se encerra no pleno funcionamento das instituições e precisa chegar à mesa, à casa e à vida do trabalhador.
— Quero falar do vigilante, do atendente do supermercado, do trabalhador da construção civil que enfrenta o calor do nosso Amazonas a semana inteira e chega em casa muitas vezes sem força para conversar com a própria família. Essa é a realidade de milhares de amazonenses, e é por eles que eu voto sim — declarou.
O senador Cleitinho (Republicanos-MG) homenageou o autor da proposta, que estava presente em Plenário, e pediu “sensibilidade e consciência” dos colegas para aprovar a PEC.
— Essa luta, gente, não é de esquerda nem da direita, não; essa luta é do trabalhador. Vamos votar, vamos fazer o que nós temos que fazer aqui, que é trabalhar, é votar — disse o senador.
As senadoras Zenaide Maia (PSD-RN), Leany Lemos (PSB-DF), Jussara Lima (PSD-PI) e Dra. Eudócia (PSDB-AL) destacaram a relevância da mudança na vida das mulheres, que enfrentam jornada dupla e que, muitas vezes, são as únicas responsáveis por cuidar dos filhos e sustentá-los.
— Que tempo sobra para acompanhar a criança na escola, ajudar na tarefa, levar o filho ao médico ou, simplesmente, sentar-se e conversar com ele? — questionou Zenaide.
A senadora Eliziane Gama (PSD-MA) criticou o discurso dos que alegam que a mudança pode quebrar o país. Ela e Fabiano Contarato (PT-ES) citaram exemplos de outras conquistas dos trabalhadores que foram combatidas com esse mesmo discurso, como as férias anuais, o 13º salário e a licença-maternidade.
Ressalvas
Carlos Portinho (PL-RJ), líder de seu partido, declarou o voto favorável. Afirmou que, na vida do trabalhador, o impacto será positivo, mas que não há trabalhador sem empregador e que é preciso olhar “os dois lados da mesa”.
— Para que todos esses direitos valham, é preciso que tenha emprego. É preciso que o país produza, que gere riqueza, que distribua a riqueza entre a sociedade — disse o líder, apontando o risco de precarização do trabalho.
Apesar de declarar o voto favorável à PEC, o senador Vanderlan Cardoso (PSD-GO) defendeu mudanças futuras, que, na sua visão, podem proteger o emprego. Uma delas, presente em emenda apresentada por ele na Comissão de Constituição e Justiça (CCJ), é a jornada flexível, em que o trabalhador é pago por hora, com remuneração proporcional.
— A jornada flexível tem salário por hora, por escolha do trabalhador, com acordo por escrito. Nessa modalidade, ele pode montar o próprio horário, com férias, 13º, FGTS e previdência garantidos, e com a hora nunca abaixo do salário mínimo ou do piso da categoria — explicou.
O senador Astronauta Marcos Pontes (PL-SP) afirmou que votaria a favor do texto, mas argumentou que é preciso aumentar a produtividade, com qualificação, e dar ao trabalhador a escolha de trabalhar quantos dias quiser.
— Eu acredito que a pessoa tem que trabalhar o quanto ela acha que tem que trabalhar. Trabalhar um dia, dois dias ou trabalhar sete dias, porque o filho acabou de nascer e preciso fazer mais dinheiro — defendeu.
Na mesma linha, Magno Malta (PL-ES) afirmou que o trabalhador pode querer usar seu tempo de descanso para trabalhar. Os senadores Alan Rick (Republicanos-AC), Nelsinho Trad (PSD-MS) e Jayme Campos (União-MT) declararam voto favorável à PEC, mas defenderam uma “transição responsável” para as novas regras.
— Vamos planejar a transição como está na PEC, de maneira responsável, com diálogo, com previsibilidade. A nossa preocupação é com qualidade de vida e com condições para o nosso setor produtivo assumir, absorver essa nova jornada de trabalho — disse Jayme Campos.
A senadora Roberta Acioly (Republicanos-RR) defendeu contrapartidas do governo aos empregadores, que terão que se adaptar à mudança.
Os possíveis impactos sobre os municípios foram lembrados por Nelsinho, que teme o aumento de despesas para as prefeituras.
Emenda
Também declarando-se favorável à aprovação da PEC, o senador Oriovisto Guimarães (PSDB-PR) apresentou uma emenda, subscrita por mais 27 senadores, segundo ele para deixar claro que a proposta não terá impacto na redução de jornadas que já estejam abaixo das 40 horas semanais e que, se for o caso, haverá redistribuição de acordo com a regra dos cinco dias semanais.
A emenda foi apresentada como sendo de redação, o que não exigiria a volta do texto à Câmara caso fosse aprovada, mas o relator considerou que a mudança impactaria o mérito da proposta e, por esse motivo, recomendou a rejeição. Oriovisto retirou o destaque para votação da emenda.
O relator disse concordar que alguns pontos da proposta, como cargas horárias de setores específicos, precisarão ser regulamentados com a maior rapidez possível pelo Congresso.
Futuro
A líder do governo no Senado, senadora Teresa Leitão (PT-PE), afirmou que, mesmo após a votação, será preciso manter a vigilância e o acompanhamento, porque segundo ela já há outras propostas em tramitação com regras menos benéficas para o trabalhador.
O senador Humberto Costa (PT-PE) afirmou que o discurso da oposição tem “duas caras”. Tanto ele quanto Veneziano Vital do Rêgo (MDB-PB) lembraram que apesar do voto favorável, alguns parlamentares já se articulam para reverter as mudanças.
O líder do governo no Congresso, senador Randolfe Rodrigues (PT-AP), citou uma dessas propostas, a PEC 12/2026, apresentada pelo líder da oposição, senador Rogerio Marinho (PL-RN). A proposta prevê a possibilidade de um regime flexível, no qual o empregado receberia de acordo com as horas trabalhadas.
— É o inverso do fim da 6x1. Eles querem é isso, é o prevalecer do negociado sobre legislado, como se houvesse igualdade de armas entre patrão e empregado — disse Randolfe, que desafiou os oposicionistas a retirarem assinaturas para que a PEC 12/2026 seja arquivada.
Tanto Randolfe quanto Renan Filho (MDB-AL) criticaram a ausência de alguns senadores oposicionistas em Plenário.
Além do autor, deputado Reginaldo Lopes, também estava presente na sessão a deputada Erika Hilton (PSOL-SP), autora de outra proposta com a mesma finalidade.
16/10/2026
Brasil deve voltar a ser 8ª maior economia do mundo em 2027, prevê FMI
Crescimento do PIB fará país ultrapassar Itália e Rússia
O Brasil deve voltar ao posto de oitava maior economia do mundo em 2027, deixando para trás Rússia e Itália.
A projeção faz parte do documento Perspectivas da Economia Mundial (https://data.imf.org/en/datasets/IMF.RES:WEO), divulgado nesta semana pelo Fundo Monetário Internacional (FMI).
De acordo com o estudo, o Produto Interno Bruto (PIB, conjunto de todos os bens e serviços produzidos no país) brasileiro alcançará US$ 2,80 trilhões (R$ 14,65 trilhões) no ano que vem.
Em 2026, o país termina na décima posição do ranking, com PIB de US$ 2,655 trilhões.
Para 2027, a lista mantém os Estados Unidos como maior potência econômica, seguida pela China.
Confira o Top 10 das economias mundiais, segundo a projeção do FMI, instituição multilateral vinculada às Nações Unidas.
1. Estados Unidos: US$ 34,44 trilhões
2. China: US$ 22,94 trilhões
3. Alemanha: US$ 5,66 trilhões
4. Índia: US$ 4,52 trilhões
5. Reino Unido: US$ 4,49 trilhões
6. Japão: US$ 4,47 trilhões
7. França: US$ 3,65 trilhões
8. Brasil: US$ 2,80 trilhões
9. Itália: US$ 2,77 trilhões
10. Rússia: US$ 2,68 trilhões
A última vez em que o Brasil ficou no oitavo lugar foi em 2017. De acordo com a estimativa do FMI, o país segue na oitava posição até 2031, último ano projetado.
A melhor posição já ocupada pelo Brasil no ranking global de PIB foi a sétima posição, alcançada em 1995 e de 2010 a 2014.
Índia decola
Um dos destaques da previsão do FMI é a Índia, que salta do sexto para o quarto lugar e ultrapassa Reino Unido e Japão. Em 2031, a Índia deve tomar o terceiro lugar, da Alemanha.
Estados Unidos e China devem ocupar os dois primeiros lugares do ranking, nesta ordem, até 2031.
O que é o PIB
O PIB é o conjunto de todos os bens e serviços produzidos em uma localidade em determinado período. Com o dado, é possível traçar o comportamento da economia do país, estado ou cidade, assim como fazer comparações internacionais.
O PIB é calculado com o auxílio de diversas pesquisas setoriais, como comércio, serviços e indústria.
Durante o cálculo, há cuidados para não haver dupla contagem. Um exemplo: se um país produz R$ 100 de trigo, R$ 200 de farinha de trigo e R$ 300 de pão, o PIB será de R$ 300, pois os valores da farinha e do trigo já estão embutidos no valor do pão.
Os bens e serviços finais que compõem o PIB são medidos no preço em que chegam ao consumidor. Dessa forma, levam em consideração também os impostos cobrados.
O PIB ajuda a compreender a realidade de um país, mas não expressa fatores como distribuição de renda e condição de vida. É possível, por exemplo, um país ter PIB alto e padrão de vida relativamente baixo, assim como pode haver nação com PIB baixo e altíssima qualidade de vida.
Fonte: Agência Brasil (https://agenciabrasil.ebc.com.br/economia/noticia/2026-10/brasil-deve-voltar-ser-8a-maior-economia-do-mundo-em-2027-preve-fmi)
02/10/2026
Governo regulamenta uso de cotas previstas no Acordo Mercosul-EFTA
Medida operacionaliza compromisso negociado para vinhos, queijos, fórmulas infantis e chocolates dos países do bloco europeu
Portaria Secex (https://www.in.gov.br/web/dou/-/portaria-secex-n-544-de-30-de-setembro-de-2026-736015525) publicada na quinta-feira (1/10) no Diário Oficial da União (DOU) estabelece critérios para a alocação de cotas de importação previstas no Acordo de Livre Comércio firmado entre o Mercosul e os países da Associação Europeia de Livre Comércio (EFTA), bloco integrado por Suíça, Noruega, Islândia e Liechtenstein. A medida integra os esforços de implementação do acordo e estabelece os procedimentos para que empresas brasileiras possam utilizar as preferências tarifárias negociadas.
O acordo passa a vigorar para as trocas comerciais entre Brasil e Islândia nesta quinta-feira (1/10), e entre Brasil e Noruega a partir de novembro. Suíça e Liechtenstein ainda não concluíram as etapas nacionais necessárias para a entrada em vigor do instrumento.
O normativo, elaborado pela Secretaria de Comércio Exterior do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (Secex/MDIC), regulamenta o Decreto n° 13.126, de 23 de setembro de 2026, e disciplina, em 2026, a utilização das cotas destinadas à importação, pelo Brasil, de determinados produtos originários da EFTA.
As cotas tarifárias para importação abrangem um conjunto restrito de produtos: vinhos, queijos, fórmulas infantis e chocolates. Dentro dos limites quantitativos estabelecidos no acordo, as importações poderão usufruir das preferências tarifárias negociadas. Uma vez atingido o limite da cota, aplicam-se às importações subsequentes as tarifas previstas para as operações extracota.
Para utilizar as cotas, o interessado deverá solicitar uma licença de importação pelo Portal Único Siscomex. Após a emissão do documento eletrônico pela Secex, ele deverá ser vinculado à Declaração Única de Importação (Duimp) em até 60 dias, respeitados, quando couber, os limites máximos por operador definidos na normativa divulgada. No caso de produtos não sujeitos a cotas, o acesso às preferências tarifárias contidas no Acordo depende apenas do cumprimento das regras de origem e dos demais requisitos aplicáveis.
Neste primeiro momento, será regulamentada apenas a utilização de cotas à importação, sem normativo análogo para a exportação, uma vez que a Islândia não criou cota bilateral para o Mercosul. A Noruega, por outro lado, disponibilizou cotas tarifárias para um conjunto limitado de produtos exportados pelo Mercosul, e os critérios para usufruto dessas cotas serão objeto de ato normativo posterior.
Acordo amplia acesso a mercados
As cotas representam apenas uma parcela específica e limitada dos compromissos negociados no Acordo Mercosul-EFTA. O instrumento estabelece, de forma mais ampla, a abertura dos mercados dos países da EFTA para produtos brasileiros.
A EFTA eliminará 100% das tarifas de importação dos setores industrial e pesqueiro no momento da entrada em vigor do acordo. Considerados os universos agrícola e industrial, o acesso ao livre comércio de produtos brasileiros aos mercados da EFTA alcançará quase 99% do valor exportado. Considerados individualmente, 100% das exportações brasileiras para a Islândia e para Liechtenstein estarão na lista de livre comércio, enquanto, para Noruega e Suíça, os percentuais serão de 99,8% e 97,7%, respectivamente.
Do lado brasileiro, aproximadamente 97% do comércio com a EFTA será liberalizado em regime de livre comércio, enquanto cerca de 1,2% serão contemplados por desgravação parcial, inclusive por meio de quotas tarifárias e preferências fixas. Para os produtos sujeitos à desgravação tarifária, a redução de tarifas ocorrerá conforme os cronogramas negociados, com prazos que variam entre a entrada em vigor do acordo e períodos de quatro, oito, dez e 15 anos.
Produtos agrícolas sensíveis, como determinados laticínios, chocolates e fórmulas para alimentação infantil, foram contemplados por quotas tarifárias, mecanismo que permite a concessão de preferência tarifária dentro de volumes previamente estabelecidos.
Textos integrais e materiais de suporte sobre o Acordo
Os interessados podem consultar as condições de acesso, as preferências tarifárias previstas e outras informações sobre o acordo no Painel de Dados do Mercosul-EFTA e nos manuais disponibilizados pelo Portal Siscomex. Os materiais apresentam informações sobre desgravação tarifária, regras de origem e indicações geográficas e têm como objetivo auxiliar os operadores de comércio exterior na utilização das preferências negociadas.
Fonte: Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) (https://www.gov.br/mdic/pt-br/assuntos/noticias/2026-periodo-eleitoral/outubro/governo-regulamenta-uso-de-cotas-previstas-no-acordo-mercosul2013efta)
01/10/2026
Reunião Brasil-União Europeia sobre temas comerciais - Comunicado conjunto MRE-MDIC
O Ministro das Relações Exteriores (MRE), Mauro Vieira, e o Ministro do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), Márcio Elias Rosa, mantiveram, nesta quarta-feira (30/9), reunião com o Comissário para Comércio e Segurança Econômica da Comissão Europeia, Maroš Šefčovič, à margem da Reunião de Ministros do Comércio do G20, em Milwaukee, EUA. Na ocasião, saudaram os expressivos resultados em incremento de fluxos de comércio a partir da entrada em vigor do acordo Mercosul-UE, em maio deste ano. Trataram ainda de outros temas comerciais, em particular as medidas europeias de restrição à importação de aço e o uso de antimicrobianos em produtos agrícolas.
Sobre as medidas relativas a aço, o lado europeu indicou que está em andamento uma revisão da alocação de quotas de produtos siderúrgicos, com potencial impacto positivo para o Brasil. O processo de revisão terá etapas adicionais em 2027.
No caso do uso de antimicrobianos, o lado europeu fez referência ao resultado positivo da auditoria realizada há algumas semanas no Brasil e manifestou expectativa de que, após terminados os procedimentos burocráticos, as exportações brasileiras de carne de aves e mel para a União Europeia possam ser retomadas no curto prazo. O lado brasileiro manifestou expectativa de que procedimento acelerado de autorização possa também ser alcançado para as exportações de carne bovina.
Fonte: Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) (https://www.gov.br/mdic/pt-br/assuntos/noticias/2026-periodo-eleitoral/setembro/reuniao-brasil-uniao-europeia-sobre-temas-comerciais-comunicado-conjunto-mre-mdic)
29/09/2026
União Europeia publica relatório final de auditoria no Brasil que avaliou a produção de carne de aves e de mel
Relatório da auditoria da Comissão Europeia conclui pela conformidade dos produtos brasileiros aos requisitos europeus
Relatório da Direção-Geral de Saúde e Segurança dos Alimentos (DG Santé) da Comissão Europeia (https://ec.europa.eu/food/audits-analysis/audit-report/details/5060), publicado nesta segunda-feira (28/9), considera de forma satisfatória a qualidade do sistema brasileiro de produção em relação às cadeias produtivas de carne de aves e mel.
O documento, elaborado após a auditoria realizada pelas autoridades sanitárias da União Europeia, concluiu "que o arcabouço legal, os procedimentos, a capacitação dos fiscais e os controles oficiais brasileiros são capazes de fornecer as garantias exigidas pela legislação europeia". A missão europeia realizou visitas a estabelecimentos produtivos brasileiros - carne de aves e produtos avícolas, mel e produtos apícolas, e órgãos oficiais - entre 24 de agosto e 4 de setembro, verificando a proibição do uso de antimicrobianos como promotores de crescimento/aumento de rendimento.
"Essa avaliação da missão técnica europeia sobre a carne de frango e o mel brasileiros só confirma o que já sabíamos: a excelência e a solidez do nosso sistema de defesa agropecuária. Ser aprovado representa o reconhecimento de um trabalho sério, rigoroso e permanente desenvolvido pelos nossos produtores", afirma o ministro da Agricultura e Pecuária, André de Paula.
A avaliação positiva apresentada pela DG Santé representa mais um passo no processo de reinclusão do Brasil na lista de fornecedores do bloco europeu. Desde a decisão anunciada pela União Europeia, no último dia 12 de maio, o governo brasileiro mantém intenso dialogo político e técnico com as autoridades do bloco. O país implementou as medidas necessárias ao atendimento dos requisitos aplicáveis e apresentou a documentação e as informações pertinentes às cadeias de produtos de origem animais destinados à exportação.
Durante a missão, as equipes técnicas brasileiras apresentaram os procedimentos e controles adotados no país, permitindo a verificação, em campo, da estrutura e do funcionamento do sistema oficial de defesa agropecuária brasileiro.
Em termos práticos, o resultado da auditoria não aponta impedimento técnico à reinclusão do Brasil na lista de países exportadores de carne de aves e mel para a UE. O Mapa aguarda, agora, o cumprimento, por parte da União Europeia, das etapas administrativas necessárias para a conclusão do processo. O ministério mantém o diálogo técnico com as autoridades do bloco e acompanha as próximas etapas para a reinclusão do Brasil na lista de países autorizados a exportar carne de aves e mel ao bloco, que inclui o procedimento regulatório europeu necessário para essa retomada.
O Ministério da Agricultura e Pecuária solicitou a inclusão do relatório na pauta da reunião técnica do Comitê Permanente de Plantas, Animais, Alimentos e Rações (Scopaff) da Comissão Europeia, responsável pela decisão final, que vai acontecer nos dias 20 e 21 de outubro de 2026.
Fonte: Ministério da Agricultura e Pecuária (MAPA) (https://www.gov.br/agricultura/pt-br/assuntos/noticias/uniao-europeia-publica-relatorio-final-de-auditoria-no-brasil-que-avaliou-a-producao-de-carne-de-aves-e-de-mel)
25/09/2026
Acordo Mercosul-EFTA entra em vigor; MDIC lança painel para ampliar acesso às novas oportunidades
Aplicação das preferências comerciais começam a valer em 1° de outubro com a Islândia e em 1° de novembro com a Noruega
O Diário Oficial da União (DOU) publicou em edição extra na quarta-feira (23/9) Decreto do presidente Luiz Inácio Lula da Silva que internaliza no Brasil o Acordo de Livre Comércio entre o Mercosul e a Associação Europeia de Livre Comércio (EFTA), formada por Suíça, Noruega, Islândia e Liechtenstein.
Com o ato, o acordo entra oficialmente em vigor em 1° de outubro para o Brasil e a Islândia. Para Brasil e Noruega, vale a partir de 1° de novembro. Quanto a Suíça e Liechtenstein, o início da aplicação de tarifas preferenciais ainda depende dos respectivos processos de internalização nestes países.
Assinado em 16 de setembro de 2025, o Acordo Mercosul-EFTA integra a estratégia de expansão e diversificação da rede de acordos comerciais do país. O bloco europeu representa um mercado de aproximadamente 15 milhões de pessoas, com PIB de cerca de US$ 1,4 trilhão. Seus quatro membros estão entre as economias de maior PIB per capita do mundo.
“A entrada em vigor do acordo é mais um passo na estratégia de diversificação comercial e de integração do Brasil à economia internacional”, afirma o ministro do Desenvolvimento, Indústria, Comércio e Serviços, Márcio Elias Rosa.
O acordo prevê novas condições de acesso para produtos brasileiros, combinando eliminação e redução de tarifas, cotas e outros regimes específicos de tratamento preferencial.
Pelo lado do EFTA, todos os produtos industriais e pesqueiros têm eliminação imediata das tarifas de importação, assim que o acordo entrar em vigor; enquanto produtos agropecuários estão sujeitos, conforme o caso, a diferentes modalidades de abertura. O acordo também estabelece compromissos em áreas como regras de origem, facilitação de comércio, serviços, investimentos, compras governamentais, propriedade intelectual e desenvolvimento sustentável.
“Nosso objetivo, agora, é facilitar a compreensão e a utilização das regras do acordo, para que o setor produtivo possa identificar onde estão as oportunidades e se preparar para aproveitá-las”, destaca a secretária de Comércio Exterior do MDIC, Tatiana Prazeres.
Painel de Dados
Para apoiar empresas e setores produtivos na utilização das novas preferências comerciais, o MDIC construiu um Painel de Dados do Acordo Mercosul-EFTA (https://comexstat.mdic.gov.br/pt/comex-vis/9/5), ferramenta que reúne, em um único ambiente, informações sobre o comércio do Brasil com os quatro países da EFTA e os efeitos previstos com a entrada em vigor do acordo.
O painel permite partir de uma visão geral da relação comercial e avançar até o detalhamento por grupo de produtos, com informações sobre as tarifas atualmente aplicadas e o tratamento previsto no acordo.
A ferramenta também permite filtrar os dados por unidade da Federação, facilitando a identificação da distribuição regional do comércio e o mapeamento de oportunidades de promoção comercial.
A relação comercial brasileira com a EFTA tem como principais parceiros a Suíça e a Noruega, que respondem conjuntamente por 94% das exportações brasileiras destinadas ao bloco e por 99% das importações provenientes da EFTA. No recorte por unidade da Federação, Pará e Minas Gerais se destacam nas exportações, enquanto São Paulo lidera as importações.
No detalhamento por produto, o painel combina dados de comércio com as informações tarifárias previstas no acordo. Entre os produtos para os quais a abertura comercial poderá representar novas oportunidades estão os agropecuários, que hoje enfrentam tarifas mais elevadas e passarão a contar, conforme o produto e o país, com redução ou eliminação tarifária, cotas ou regimes agrícolas específicos.
O café torrado, por exemplo, está atualmente sujeito a tarifas de 10% na Islândia e de 7% na Suíça e em Liechtenstein, com previsão de reduções tarifárias imediatas para a maior parte dos códigos NCM relacionados a esses produtos.
Além das informações tarifárias, o painel apresenta os principais compromissos do acordo em temas como regras de origem, facilitação de comércio, compras governamentais, serviços, investimentos e desenvolvimento sustentável.
A ferramenta também permite consultar as 63 indicações geográficas brasileiras protegidas na Suíça e em Liechtenstein, abrangendo produtos como cafés, vinhos, queijos, cachaça, artesanato, pedras, calçados e têxteis.
Materiais de apoio
O painel passa a integrar o conjunto de materiais de apoio disponibilizados pelo MDIC para preparar o setor produtivo para a entrada em vigor do acordo.
No início de setembro, o ministério publicou, no Portal Siscomex (link), manuais sobre desgravação tarifária, regras de origem e indicações geográficas, com informações destinadas a auxiliar as empresas a compreender as novas regras e a se preparar para utilizar as preferências comerciais.
“Estamos disponibilizando diferentes instrumentos para transformar o conteúdo negociado em informação prática, permitindo que exportadores e importadores conheçam as regras, identifiquem oportunidades e se preparem para operar com as novas condições de acesso”, afirma Tatiana.
O Acordo Mercosul-EFTA foi concluído após 14 rodadas de negociação e assinado em 16 de setembro de 2025. A entrada em vigor ocorre de forma bilateral, à medida que os países concluam seus respectivos procedimentos de internalização.
Fonte: Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) (https://www.gov.br/mdic/pt-br/assuntos/noticias/2026-periodo-eleitoral/setembro/acordo-mercosul-efta-entra-em-vigor-mdic-lanca-painel-para-ampliar-acesso-as-novas-oportunidades)
18/09/2026
Brasil Soberano 3 começa a receber pedidos de empréstimos de empresas
Terceira fase do Plano Brasil Soberano disponibiliza R$ 22,6 bilhões
Empresas afetadas pelo tarifaço americano (https://agenciabrasil.ebc.com.br/economia/noticia/2026-07/tarifaco-de-25-dos-eua-sobre-o-brasil-comeca-valer-nesta-quarta) e por impactos da guerra no Oriente Médio já podem se habilitar a empréstimos do Plano Brasil Soberano (https://agenciabrasil.ebc.com.br/economia/noticia/2025-08/saiba-quais-sao-medidas-do-plano-brasil-soberano), que disponibiliza R$ 22,6 bilhões em crédito.
O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) abriu nesta quinta-feira (17) o protocolo para empresários se habilitarem aos financiamentos.
O programa inclui também empresas de setores considerados indispensáveis, como fertilizantes e minerais críticos.
O pacote de crédito é formado por R$ 13,5 bilhões em recursos do Tesouro Nacional e R$ 9,1 bilhões do BNDES, banco estatal ligado ao Ministério do Desenvolvimento, Indústria, Comércio e Serviços.
Terceira fase
Essa é a terceira fase do programa, iniciado em meados de 2025. O programa surgiu como apoio do governo brasileiro após os Estados Unidos terem sobretaxado exportadores brasileiros.
A segunda versão foi lançada em março de 2026, incluindo negócios afetados pela guerra no Oriente Médio.
Na terceira fase, três grupos de empresas têm direito ao crédito, conforme portaria do governo (https://www.in.gov.br/web/dou/-/portaria-interministerial-mdic/mf-n-194-de-17-de-agosto-de-2026-726446605):
• Grupo 1: exportadoras de bens (e fornecedores) afetadas pelo tarifaço dos EUA
• Grupo 2: setores industriais relevantes para o comércio exterior ou identificados como estratégicos para a transição para uma economia de baixo carbono.
• Grupo 3: exportadoras de bens (e seus fornecedores) para países do Golfo Pérsico (Arábia Saudita, Bahrein, Catar, Emirados Árabes Unidos, Irã, Iraque, Kuwait e Omã)
Integram o grupo 2 empresas de ramos como o têxtil, químico, farmacêutico, automotivo, minerais críticos e de máquinas e equipamentos.
Condições
Para o grupo de afetados pelo tarifaço ou conflito no Oriente Médio, é preciso cumprir condicionantes, como pelo menos 1% do faturamento vindo do comércio com os países envolvidos.
Empresários podem verificar a elegibilidade da empresa por meio do site do programa (https://ws.bndes.gov.br/elegibilidade-brasil-soberano/#/).
Os financiamentos são direcionados para capital de giro, aquisição de máquinas e equipamentos, e projetos de investimentos.
Os juros cobrados variam de 4,3% a 17,5% ao ano. As condições dependem de fatores como porte da empresa e destinação dos recursos.
Os detalhes e a forma de habilitação para o crédito podem ser consultados no site do BNDES (https://www.bndes.gov.br/wps/wcm/connect/site/75242b95-1eb5-4c84-968c-c3bed3210bdf/PBS+Novo+-+17.09.2026.pdf?MOD=AJPERES&CVID=q2LI-BG).
Fonte: Agência Brasil (https://agenciabrasil.ebc.com.br/economia/noticia/2026-09/brasil-soberano-3-comeca-a-receber-pedidos-de-emprestimos-de-empresas)
17/09/2026
Relatório traz resultados de combate a irregularidades no comércio exterior entre janeiro e julho
Grupo de Inteligência composto por MDIC e Receita Federal iniciou a análise de 43 denúncias no período
O Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) publicou nesta data os resultados do 6° Relatório do Grupo de Inteligência de Comércio Exterior (GI-CEX), com as ações realizadas de janeiro a julho de 2026. O relatório (https://www.gov.br/siscomex/pt-br/informacoes/combate-a-praticas-ilegais/gi-cex/relatorios-gi-cex/6_relatorio_semestral_gi-cex.pdf/view) reúne a situação da análise e tratamento de 43 denúncias relacionadas a possíveis irregularidades nas operações de comércio exterior.
Os casos envolvem suspeitas como subdeclaração de valor e enquadramento incorreto das mercadorias importadas na Nomenclatura Comum do Mercosul (NCM). Entre os bens e setores abrangidos nas denúncias estão produtos químicos, têxteis, utilidades domésticas, eletrônicos e máquinas e equipamentos.
No âmbito da Secretaria de Comércio Exterior (Secex) do MDIC, a análise das denúncias considerou plausíveis os indícios de irregularidade apontados em 11 casos, o que motivou a aplicação da exigência de licenciamento não automático para confirmar a conduta praticada pelos importadores sob suspeição. Não houve o atendimento de requisitos mínimos que justificassem uma apuração mais detalhada em 6 processos. Há 26 denúncias em diferentes estágios de análise pelo órgão.
Integração
O GI-CEX reúne representantes da Secex e da Receita Federal para promover o intercâmbio de informações e a atuação coordenada na identificação de possíveis irregularidades nas operações de comércio exterior.
A integração permite qualificar a análise de informações, identificar situações de risco e subsidiar a adoção das providências cabíveis pelos órgãos responsáveis. O trabalho também contribui para o aperfeiçoamento contínuo dos mecanismos de controle das operações de importação.
Atuação contribui para integridade do comércio exterior
As ações de inteligência desenvolvidas pelo GI-CEX buscam assegurar o cumprimento das regras de comércio exterior e promover um ambiente de negócios baseado na concorrência leal e na observância da legislação.
Além da análise de possíveis irregularidades, o grupo atua no aprimoramento dos procedimentos de controle e no intercâmbio de informações entre os órgãos envolvidos, contribuindo para maior eficiência na atuação governamental.
A íntegra do 6° Relatório de Atividades do Grupo e o passo a passo como apresentar denúncias para análise da Secex e da Receita Federal podem ser encontrados na página do Siscomex: https://www.gov.br/siscomex/pt-br/informacoes/combate-a-praticas-ilegais/gi-cex/relatorios-gi-cex/6_relatorio_semestral_gi-cex.pdf/view
Fonte: Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) (https://www.gov.br/mdic/pt-br/assuntos/noticias/2026-periodo-eleitoral/setembro/relatorio-traz-resultados-de-combate-a-irregularidades-no-comercio-exterior-entre-janeiro-e-julho)
15/09/2026
Abertura de mercados para produtos brasileiros em Cuba e no México
As autoridades sanitárias de Cuba e do México comunicaram ao Brasil o aceite dos requisitos para a exportação de produtos brasileiros aos respectivos mercados.
Para Cuba, foi autorizada a exportação de frutos frescos de maçã, uva, pera e laranja.
O México, por sua vez, autorizou a exportação brasileira de proteínas de bovinos não-hidrolizadas (colágeno).
Fonte: Ministério da Agricultura e Pecuária (MAPA)
11/09/2026
Isenção da "taxa das blusinhas" em compras até US$ 50 é sancionada
Medida extingue imposto de importação de 20% sobre compras
O presidente Luiz Inácio Lula da Silva sancionou, nesta quinta-feira (10), o projeto de lei de conversão (PLV) 13 de 2026 que zera a tarifa de importação de 20% para compras internacionais de até US$ 50 (cerca de R$ 257) feitas pela internet por remessas postais.
A nova legislação trata da tributação simplificada de compras on-line de plataformas do exterior, extinguindo a chamada “taxa das blusinhas”. O texto ainda reduz de 60% para 30% a tarifa para mercadorias que somam até R$ 3 mil por remessa.
“Qual é o ganho que o Estado tem cobrando imposto de quem compra US$ 50? O que nós estamos fazendo aqui é uma reparação, dando às pessoas que não viajam de avião, que não podem comprar vinho, que não podem comprar uísque, que não podem comprar blusa de couro chique, que compram uma coisinha menor”, comentou o presidente Lula.
A medida ainda permite que o ministro da Fazenda altere as alíquotas do imposto de importação tratados na nova lei.
“A norma autoriza tratamento tributário diferenciado conforme o meio de importação e a adesão da plataforma ao programa de conformidade da Receita Federal”, diz nota da Secretaria de Comunicação Social da Presidência da República (Secom-PR).
A Secom acrescentou que o governo poderá estabelecer limites quantitativos e de frequência de compras, “além de mecanismos para evitar fracionamento artificial de remessas e controles destinados a impedir utilização do regime simplificado para fins comerciais ou de revenda”.
Aprovada no Congresso
Editada pelo governo em maio deste ano, a Medida Provisória (MP) 1.357 foi aprovada na Câmara e no Senado na semana passada (https://agenciabrasil.ebc.com.br/politica/noticia/2026-09/senado-aprova-mp-da-taxa-das-blusinhas-e-isencao-se-torna-definitiva), com alterações em relação ao texto original.
Entre as mudanças, foi incluída a isenção que zera o imposto de importação de medicamentos que não tem versão similar no Brasil.
O relatório da senadora Leila Barros (PDT-DF) ainda incluiu a previsão de uma avaliação periódica, a ser feita pelo Ministério da Fazenda, para analisar os efeitos econômicos da isenção proposta.
A avaliação periódica deve ainda ser acompanhada por setores empresariais de têxteis e vestuário; calçados; acessórios; brinquedos e cosméticos. O regime de tributação diferenciado terá também que passar por avaliação anual do Congresso Nacional.
Empresários nacionais
A proposta da “taxa das blusinhas” sofreu oposição de setores empresariais nacionais que alegam “concorrência desleal” por parte de empresas estrangeiras, em especial, da China. Para esses empresários, a medida coloca em risco empregos no Brasil ao reduzir o preço de produtos importados.
Na cerimônia de sanção da nova lei, o presidente Lula argumentou que o governo avalia que a isenção não deve causar prejuízos para as empresas nacionais.
“É uma coisinha tão insignificante que não vale a pena alguém dizer que causa prejuízo, que causa desemprego, que vai causar problema no comércio”, comentou.
Fonte: Agência Brasil (https://agenciabrasil.ebc.com.br/economia/noticia/2026-09/isencao-da-taxa-das-blusinhas-em-compras-ate-us-50-e-sancionada)
02/09/2026
MDIC publica manuais para orientar empresas sobre o Acordo MERCOSUL-EFTA
Conteúdo disponível no Portal Siscomex permite conhecer as novas regras e se preparar para usufruir das preferências comerciais
Empresas brasileiras já podem acessar, no Portal Siscomex (https://www.gov.br/siscomex/pt-br/acordos-comerciais?utm_source=chatgpt.com), informações para se preparar para a entrada em vigor do Acordo de Livre Comércio entre o MERCOSUL e a Associação Europeia de Livre Comércio (EFTA), formada por Suíça, Noruega, Islândia e Liechtenstein. O Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) disponibilizou materiais sobre desgravação tarifária, regras de origem e indicações geográficas. Para o Brasil, o acordo entra em vigor, bilateralmente, em 1° de outubro com a Islândia e em 1° de novembro com a Noruega. Para Suíça e Liechtenstein, a entrada em vigor ainda depende da conclusão dos respectivos processos de internalização naqueles países.
A publicação antecipada permite que empresas e setores produtivos conheçam as condições previstas no acordo e tenham tempo para organizar suas operações antes do início da aplicação das preferências comerciais.
“O Acordo MERCOSUL-EFTA amplia as oportunidades para o comércio brasileiro e reforça uma estratégia que é fundamental para o Brasil: diversificar mercados, ampliar parceiros e criar novas possibilidades para as empresas brasileiras”, afirma a secretária de Comércio Exterior do MDIC, Tatiana Prazeres.
O Acordo MERCOSUL-EFTA estabelece novas condições de acesso a um mercado de aproximadamente 290 milhões de consumidores, com PIB conjunto de cerca de US$ 4,39 trilhões em 2024. O acordo integra a estratégia brasileira de diversificação das parcerias comerciais e pode ampliar os fluxos de comércio e investimentos entre os países.
“Os textos originais do acordo estão disponíveis desde sua assinatura, em setembro de 2025. Agora, estamos oferecendo um material de suporte, mais didático, para que as empresas possam se antecipar, esclarecer dúvidas, compreender as novas regras e se preparar para aproveitar as oportunidades que surgirão desde a entrada em vigor do acordo”, destaca Tatiana.
A EFTA reúne Suíça, Noruega, Islândia e Liechtenstein, com uma população de aproximadamente 15 milhões de pessoas e PIB de cerca de US$ 1,4 trilhão. Os quatro países estão entre as economias com maior PIB per capita do mundo.
MERCOSUL e EFTA concluíram as negociações do acordo após 14 rodadas, conforme anunciado em 2 de julho de 2025. O texto foi assinado em 16 de setembro de 2025, dando início aos procedimentos necessários para sua ratificação e implementação.
Para as empresas brasileiras, o acordo amplia o acesso preferencial a mercados europeus e cria novaspossibilidades de negócios. Em conjunto com os AcordosMERCOSUL-União Europeia e MERCOSUL-Singapura, também contribui para ampliar a rede de parceiros comerciais do bloco.
Desgravação tarifária
Apresenta os cronogramas e as condições para redução ou eliminação das tarifas de importação previstas no acordo.
Acesse o Manual de Desgravação Tarifária (gov.br/siscomex/pt-br/acordos-comerciais/arquivos/2026/acordo-mercosul-efta/2907_efta_desgravacao-tarifaria_v5.pdf?utm_source=chatgpt.com)
Regras de origem
Explica os critérios para determinar quando um produto poderá ser considerado originário e ter acesso ao tratamento tarifário preferencial.
Acesse o Manual de Regras de Origem (gov.br/siscomex/pt-br/acordos-comerciais/arquivos/2026/acordo-mercosul-efta/1808_efta_manual-regras-de-origem_v3.pdf?utm_source=chatgpt.com)
Indicações geográficas
Reúne as orientações sobre as indicações geográficas abrangidas pelo acordo.
Acesse o Manual de Indicações Geográficas (gov.br/siscomex/pt-br/acordos-comerciais/arquivos/2026/acordo-mercosul-efta/efta_manual-de-igs_v3.pdf?utm_source=chatgpt.com)
Fonte: Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC)
20/10/2026
ICMS/Nacional - Disponibilizadas em produção as evoluções da Nota Técnica 010 da NFS-e Via
Atualizações do Leiaute e Evento de Manifestação do Adquirente já estão disponíveis para os usuários do sistema
Conforme noticiado no dia 09/10 (veja aqui), entraram em produção hoje, 19/10/2026, as evoluções da NFS-e Via trazidas pela Nota Técnica 010.
A principal novidade da NT 010 é o leiaute do Evento de Manifestação do Adquirente (versão 1.00). Com ele, o tomador poderá registrar na própria NFS-e a sua posição sobre o serviço. Há duas possibilidades, que não podem ser usadas ao mesmo tempo:
• Manifestação com aceite: o adquirente confirma que o serviço foi prestado.
• Manifestação com rejeição: o adquirente aponta divergências ou declara que desconhece a nota.
Atualizações de leiaute
A NT 010 também atualiza o leiaute da NFS-e Via, que passa para a versão 1.01. O campo de modalidade de pagamento (modPagamento) ganhou a opção "6. Sem cobrança".
A documentação técnica completa da Nota Técnica 010 está disponível aqui (https://www.gov.br/nfse/pt-br/nfs-e-via/documentacao-tecnica).
Fonte: https://www.gov.br/nfse/pt-br/noticias/disponibilizadas-em-producao-as-evolucoes-da-nota-tecnica-010-da-nfs-e-via
20/10/2026
ICMS/Nacional - Senado aprova novo teto do MEI
Texto eleva o limite de receita bruta para R$ 140 mil a partir de 2028 e prevê perdão de dívidas com a União
O Plenário do Senado Federal aprovou, na quinta-feira (15), o Projeto de Lei Complementar (PLP) n° 186/2026, que atualiza o limite de receita bruta anual do Microempreendedor Individual (MEI), de R$ 81 mil para R$ 140 mil, e amplia de um para dois o número de empregados permitido. A votação foi unânime, com 78 votos favoráveis, e a matéria segue para sanção do presidente da República.
Como o tema chegou ao Congresso
O teto do MEI está fixado em R$ 81 mil na Lei Complementar n° 155/2016. A atualização do valor era discutida no PLP 108/2021, já aprovado no Senado e em análise na Câmara dos Deputados.
Em junho, o Executivo encaminhou ao Congresso o PLP 186/2026, restrito ao MEI. Em 13 de outubro, o governo anunciou um pacote de medidas para os microempreendedores, que inclui o perdão de dívidas e o reajuste do teto. Na Câmara, o texto foi aprovado na quarta-feira (14), por 461 votos a 4.
O que muda
O teto passa a R$ 110 mil em 2027 e chega a R$ 140 mil a partir de 2028. O MEI poderá ter até dois empregados, com salário mínimo ou piso da categoria. O projeto também concede remissão de créditos da União de responsabilidade dos MEIs, inscritos ou não em Dívida Ativa até 13 de outubro de 2026, desde que o microempreendedor mantenha os recolhimentos em dia nos seis meses seguintes à entrada em vigor da lei.
O que interessa aos entes subnacionais
O MEI integra o Simples Nacional, regime que unifica tributos federais, estaduais e municipais. O Documento de Arrecadação do Simples (DAS) do MEI inclui valores fixos de ICMS, de R$ 1, para comércio e indústria, e de ISS, de R$ 5, para serviços. Alterações no teto e no número de empregados definem, portanto, quais negócios permanecem nesse regime de recolhimento. A remissão, por sua vez, alcança apenas créditos da União, ligados à Contribuição para a Seguridade Social, e o texto não trata de ICMS e ISS.
A atuação do Comsefaz
Em 12 de junho, o Comsefaz, a FNP e a CNM divulgaram nota pública conjunta contrária às alterações em andamento numa Comissão Especial da Câmara dos Deputados ao PLP 108/2021, projeto que fora aprovado no Senado e que também tratava do MEI. A comissão especial, no entanto, tencionava ampliar ainda mais os elevados e controvertidos limites do Simples Nacional brasileiro. O documento sustenta que a proposta se afasta da finalidade de proteger os pequenos negócios, ao estender os benefícios do regime a grandes empresas, e lembra que o teto do Simples Nacional já supera com folga o de outros países. Segundo as entidades, a ampliação poderia concentrar de 95% a 100% dos contribuintes de muitos estados no regime, com impacto arrecadatório de mais de R$ 21 bilhões para estados e municípios.
O Comsefaz também se reuniu com o relator do PLP 108/2021, deputado Jorge Goetten (Republicanos-SC).
Na votação na Câmara, foram apresentadas cinco emendas de Plenário, algumas delas voltadas a alterar o enquadramento do Simples Nacional. Quatro deixaram de ser submetidas a voto, e o texto aprovado manteve os limites do Simples inalterados.
“O PLP 186/26 trata da atualização do MEI sem agravar os elevados limites do Simples Nacional brasileiro para micro e pequenas empresas, que era a nossa principal preocupação. Ora, ao inflacionar os limites do Simples se retira a competitividade dos pequenos negócios, para transferi-la a grandes negócios, contra toda a vontade da lei e ao revés da experiência internacional”, afirmou o diretor Institucional do Comsefaz, André Horta.
Fonte: https://comsefaz.org.br/novo/senado-aprova-novo-teto-do-mei/
20/10/2026
ISS/Cuiabá - Mutirão Fiscal de Cuiabá entra nas duas últimas semanas para regularização de débitos
Os contribuintes de Cuiabá têm mais duas semanas para regularizar débitos com o Município e aproveitar os benefícios oferecidos pelo Mutirão Fiscal. O prazo para adesão termina em 30 de outubro de 2026, conforme o Decreto n° 12.453, de 23 de setembro de 2026.
A iniciativa permite a negociação de pendências fiscais com a Prefeitura de Cuiabá, oferecendo condições para que os contribuintes coloquem a situação fiscal em dia. O procedimento pode ser realizado de forma digital ou presencial, além da possibilidade de formalização por acordo extrajudicial.
A adesão está disponível no atendimento virtual do Portal de Serviços da Prefeitura de Cuiabá, no Portal REFIS Online e no posto de atendimento presencial da Procuradoria Fiscal.
Os interessados devem ficar atentos ao prazo, já que, após 30 de outubro, termina o período previsto para formalização dos acordos dentro desta edição do mutirão.
O programa tem como objetivo facilitar a regularização de débitos municipais, ampliar a recuperação de créditos públicos e reduzir a quantidade de pendências e processos relacionados às dívidas com o Município.
A medida também considera a conciliação fiscal um instrumento para diminuir a litigiosidade e facilitar a negociação entre a administração pública e os contribuintes, criando oportunidades para a quitação de débitos.
Com a aproximação do encerramento, a orientação é que os contribuintes com pendências procurem os canais oficiais de atendimento para consultar as condições disponíveis e verificar as possibilidades de regularização antes do fim do prazo.
Fonte: Prefeitura de Cuiabá
20/10/2026
ICMS/PR - Redução do IPVA e boom dos elétricos: Paraná se aproxima da marca de 9,5 milhões de veículos ativos
O aumento da frota é de 6,2% em relação ao mesmo período do ano passado. A alíquota do IPVA no Paraná caiu para 1,9% há um ano e o número de carros e motos sendo usados para trabalho, como os aplicativos de entrega e transporte também subiu.
O painel estatístico do Detran-PR informa que o Paraná está próximo de bater a marca de 9,5 milhões de veículos ativos, aumento de 6,2% em relação ao mesmo período do ano passado. O crescimento está ligado ao boom de emplacamentos com a redução do IPVA para alíquota de 1,9%, em vigor há um ano, a busca por veículos elétricos e aumento no número de carros e motos sendo usados para trabalho, como os aplicativos de entrega e transporte.
De acordo com os dados de setembro de 2026, o Paraná tem 9.459.926 veículos, um recorde histórico. São 1.136.556 veículos com até dois anos de uso, o que mostra o impacto das compras recentes no Paraná. A maior parcela ainda é a de veículos entre 11 e 15 anos (1.816.242).
Essa quantidade está dividida em 5.111.705 automóveis, 1.564.685 motocicletas, 849.449 caminhonetes, 396.054 motonetas, 394.305 camionetas, 311.072 caminhões, 209.666 reboques, 184.357 semireboques, 161.362 utilitários, 130.874 caminhões-tratores. 46.081 ônibus, 27.985 micro-ônibus, 15.680 ciclomotores, entre outros. São 8,7 milhões de carros particulares e 587 mil usados para locação.
De acordo com o painel, em setembro do ano passado a frota total era de 8.905.479 veículos. Os principais avanços em termos absolutos foram justamente nas motocicletas, de cerca de 12% (de 1.385.895 para 1.564.685), e nos automóveis, de 4% (de 4.911.109 para os atuais 5.111.705). Em relação a setembro de 2024, o número de motocicletas aumentou 24% no Paraná (de 1.257.731 para 1.564.685).
Outro destaque é o aumento de compra de veículos elétricos, que praticamente dobrou no intervalo de apenas um ano. Em setembro de 2025, eram 12.536 veículos movidos a gasolina/elétrico e 11.694 totalmente elétricos na frota total do Paraná. Em setembro de 2026, eram 24.631 com gasolina/elétrico (aumento de 96%) e 22.703 elétricos (salto de 94%).
Um levantamento recente da Associação Brasileira do Veículo Elétrico (ABVE) também aponta que o Paraná é o 4° estado com maior número de carros desse modelo vendidos em 2026, atrás apenas de São Paulo, Distrito Federal e Minas Gerais.
E, por fim, de acordo com o último relatório de trabalho digital da Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua), do IBGE, mais de 200 mil pessoas trabalhavam em 2024 com aplicativos de transporte de pessoas, de entrega de comida e produtos e de prestação de serviços gerais ou profissionais no Sul do Brasil, chegando a 1,4% do total de trabalhadores da região. Em todo o Brasil 1,7 milhão de pessoas trabalhavam por meio de plataformas digitais, o equivalente a 1,9% da população ocupada no setor privado.
“O Paraná vive um bom momento econômico e o resultado aparece na venda de veículos. A redução do IPVA teve um papel preponderante nisso. Tivemos aumento de 47% nos emplacamentos no primeiro ano de vigência da lei. Além disso, o movimento pelos carros elétricos é uma realidade perceptível. Para o Detran-PR, esse aumento da responsabilidade está amparado em crescimento de investimentos para ajudar municípios com sinalização e fiscalização, garantindo segurança para todos”, afirma Viviane da Paz, diretora-presidente da autarquia.
Ela lembra que uma das medidas é o programa Integra Trânsito Paraná. O objetivo é ampliar o atendimento aos municípios para gestão e fiscalização, além da integração de dados para facilitar diagnósticos de investimentos e ações educativas. Ele viabiliza a integração das cidades paranaenses ao Sistema Nacional de Trânsito, ampliando o acesso das prefeituras às informações estratégicas e dados estatísticos para a implantação de ações de educação, engenharia, fiscalização e segurança viária.
“Os veículos têm sido uma ferramenta de trabalho importante para os cidadãos paranaenses e o Estado têm contribuído para melhorar a rotina de autônomos e milhares de famílias que precisam de carros, motos, vans ou outros meios de transporte para o dia a dia”, complementa Jean Puchetti, diretor de Operações do Detran-PR.
ALTA DE EMPLACAMENTOS DE CARROS E MOTOS - A redução de 45% na alíquota do IPVA anunciada pelo governador Ratinho Junior fez um ano em setembro. Nesse período houve o crescimento de 47% em emplacamentos (novos e vindos de outros estados) em comparação com os 12 meses anteriores da lei.
Em 2024, a média de emplacamentos era de 26.896 unidades por mês. Ao final de 2025, média mensal passou para 36.129. O destaque foi justamente para os meses pós-anúncio da medida, com 46.365 novos registros em outubro e 66.677 em novembro. E 2026 já supera todos os registros. Até agosto deste ano, a média mensal era de 45.146.
Desde 2025, motos de até 170 cilindradas são isentas do pagamento do tributo. Segundo o Detran-PR, houve crescimento de 91% no número total de motocicletas desse tipo emplacadas no Paraná entre janeiro e agosto de 2024 (173.954), antes da mudança, e janeiro e agosto de 2026 (332.545).
PAINEL ESTATÍSTICO - O Departamento de Trânsito do Paraná (Detran-PR) tem uma página chamada Estatísticas de Trânsito (https://bi2.pr.gov.br/single/?appid=93c1bb57-667b-4c26-acd3-ac2c02e5cc49&sheet=356ec7d6-ba72-45d2-9fca-8eeadebc3c3f&bookmark=9876a0c4-b966-46c8-8982-7d4f0c701581&lang=pt-BR&theme=sense&opt=ctxmenu&select=clearall) em seu site oficial, na qual é possível ter acesso a dados detalhados sobre habilitação, veículos, infrações e sinistros de trânsito no Paraná. Ela contribui para o trabalho de gestores públicos, pesquisadores, estudantes, imprensa e conhecimento da população em geral.
Os dados podem ser filtrados por município, data, características de condutores, entre outros. Cada categoria de dados oferece gráficos detalhados e resumos numéricos - alguns gráficos permitem alternar entre uma visão básica e combinada, possibilitando comparar diferentes conjuntos de dados. Também é possível interagir diretamente com os gráficos para aplicar filtros ou exibir os dados em forma de tabela.
Fonte: Governo do Estado do Paraná (https://www.parana.pr.gov.br/aen/Noticia/Reducao-do-IPVA-e-boom-dos-eletricos-Parana-se-aproxima-da-marca-de-95-milhoes-de)
19/10/2026
ICMS/RS - Atenção aos emissores de contranota de produtor rural
A Nota Técnica 2026.002 alterou a Regra de Validação BA10-10, de aplicação obrigatória, passando a proibir o referenciamento da Nota Fiscal de Produtor por meio do grupo "refNFP". A utilização desse grupo resultará na Rejeição 682 - “Proibido referenciar NF de Produtor”.
Os emissores e desenvolvedores devem adequar seus sistemas para não referenciar a Nota Fiscal de Produtor, modelo 4, na contranota por meio do “refNFP”.
Dessa forma, em operações com produtor rural, a contranota não poderá mais ter o campo "refNFP". Ao invés disso, a referência à nota original do produtor rural deverá ser feita pelo campo "refNFe", conforme exemplo abaixo.
A Receita Estadual recomenda a revisão dos sistemas emissores para evitar rejeições na autorização das contranotas.
Fonte: https://receita.fazenda.rs.gov.br/19-10-2026-atencao-aos-emissores-de-contranota-de-produtor-rural
19/10/2026
ISS/São Paulo - Migração de contribuintes do Simples Nacional para o Ambiente Nacional
Atenção: Contribuintes optantes pelo Simples Nacional deverão utilizar o emissor nacional para emissão de NFS-e a partir de 1° de novembro de 2026
A Resolução CGSN n° 191, de 4 de agosto de 2026, tornou obrigatória a emissão da Nota Fiscal de Serviços eletrônica (NFS-e) de padrão nacional pelas microempresas e empresas de pequeno porte optantes pelo Simples Nacional, com efeitos a partir de 1° de novembro de 2026. A medida altera a Resolução CGSN n° 140, de 2018, e determina que a emissão ocorra por meio do Emissor Nacional da NFS-e, seja pela aplicação web, seja por integração via API.
Informamos que o portal da nota fiscal de serviço eletrônica nacional será atualizado sempre que forem disponibilizadas novas adaptações e o contribuinte poderá acompanhar pelo endereço Documentação Técnica (Homologação/testes) - Portal da Nota Fiscal de Serviço eletrônica (https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/producao-restrita) para que consiga se adaptar previamente à publicação da versão em ambiente produtivo.
O Sistema da NFS-e do município de São Paulo continuará disponível para consulta e emissão retroativa de notas referentes a fatos geradores de ISS ocorridos até 31/10/2026.
Fonte: Prefeitura de São Paulo (https://notadomilhao.sf.prefeitura.sp.gov.br/noticias/migracao-de-contribuintes-do-simples-nacional-para-o-amb)
19/10/2026
ICMS/RS - Com nova versão, aplicativo Menor Preço aprimora busca por itens mais baratos no RS
Com 650 milhões de notas fiscais processadas em 2026, app ajuda na economia ao disponibilizar valores de produtos
Aliado dos consumidores gaúchos há sete anos, o aplicativo Menor Preço Nota Gaúcha está de cara nova. A versão repaginada traz buscas mais inteligentes, novos recursos, melhor responsividade e maior acessibilidade e clareza visual, além de um layout completamente remodelado.
Disponível gratuitamente com acesso via login gov.br, o app foi desenvolvido pela Receita Estadual, subsecretaria vinculada à Secretaria da Fazenda (Sefaz), e pelo Centro de Tecnologia da Informação e Comunicação do Estado (Procergs). A ferramenta transforma dados fiscais em informação útil para os usuários, ajudando-os a economizar na hora da compra. A partir de dados reais de notas fiscais emitidas no Rio Grande do Sul, o sistema organiza os preços de produtos vendidos em diferentes estabelecimentos, permitindo consultar o valor mais barato.
Uma das novidades é a barra de busca, que está mais precisa e eficiente, com resultados mais claros e priorizados. Os usuários podem digitar o nome do produto ou pesquisar por código de barras e, em seguida, recebem na tela do celular uma lista de cards otimizados - com preço, nome do estabelecimento, endereço e distância, com botão para compartilhamento. A pesquisa pode ser feita pelo menor valor, pela venda mais recente ou pelo local mais próximo. Uma das opções é a definição de um raio de busca de 5, 10, 20 ou 30 quilômetros.
Os resultados também podem ser visualizados em um mapa, onde é possível ver a localização de várias lojas ao mesmo tempo e comparar valores em locais próximos uns dos outros. O ícone verde mostra o lugar com o menor preço, e o laranja, os demais estabelecimentos.
"O aplicativo Menor Preço já faz parte do dia a dia das pessoas e, como toda solução tecnológica, precisa ser modernizado e agregar novas funcionalidades. Com muito orgulho entregamos esse produto completamente redesenhado e com mais facilidades para os gaúchos. A Procergs está sempre atenta à melhoria contínua para oferecer uma experiência melhor para os usuários", comemora o diretor-presidente da Procergs, Luiz Fernando Záchia.
Além de itens do dia a dia, também está disponível a consulta do valor de combustíveis (gasolina, etanol, diesel e GNV). Somente em 2026, foram mais de 96,5 milhões de consultas entre todos os produtos e mais de 909 milhões de resultados. O total de notas fiscais processadas chegou a 650,1 milhões.
Lista de compras facilita planejamento
O aplicativo continua disponibilizando um dos recursos mais utilizados pela população: a lista de compras. Por meio dela, é possível escolher até 50 itens e agrupá-los de forma organizada, como a lista do supermercado, por exemplo. Aí, o sistema calcula automaticamente o preço total da cesta em cada local, possibilitando a escolha pelo menor valor em cada região.
“O Menor Preço continua sendo um parceiro dos gaúchos, ajudando as famílias a organizar seus gastos do mês. O app segue entregando transparência, agora com ainda mais qualidade”, destaca o coordenador do programa Nota Fiscal Gaúcha, Fernando Rodrigues dos Santos.
As novidades incluem ainda categorias de buscas cadastradas previamente (cestas básicas, higiene, eletrodomésticos, alimentos e limpeza doméstica) e sugestões de itens para pesquisa. Também é possível salvar estabelecimentos favoritos e consultar os produtos recentemente buscados. O tempo de resposta está menor nessa nova versão, ficando em 70 milissegundos.
Fonte: https://www.fazenda.rs.gov.br/com-nova-versao-aplicativo-menor-preco-aprimora-busca-por-itens-mais-baratos-no-rs
19/10/2026
ICMS/GO - Coíndice aprova o IPM definitivo para 2027
Conselho analisou 295 recursos apresentados por 61 municípios goianos e aprovou os índices definitivos de participação na arrecadação do ICMS para 2027
O Conselho Deliberativo dos Índices de Participação dos Municípios (Coíndice/ICMS) aprovou, na quinta-feira (15/10), os índices definitivos que serão utilizados na distribuição da arrecadação do ICMS aos municípios goianos a partir de 1° de janeiro de 2027. A reunião, realizada na Secretaria da Economia, foi conduzida pela presidente do Conselho e secretária da Economia, Renata Noleto.
Durante o encontro, o gerente de Apoio ao Coíndice, Wellington Mijolário, apresentou os resultados da análise técnica de 295 recursos interpostos por 61 municípios contra os índices provisórios divulgados em agosto. Desse total, dois recursos apresentados por Goiânia foram parcialmente deferidos e os demais 293, indeferidos.
Os recursos acolhidos trataram de informações relacionadas ao Microempreendedor Individual (MEI) e à Central de Abastecimento (Ceasa), resultando em ajustes no Valor Adicionado Fiscal (VAF) considerado no cálculo do município.
Após a apreciação dos recursos, o Conselho aprovou os índices definitivos para 2027, que serão encaminhados para publicação no Diário Oficial do Estado. Os relatórios técnicos também serão disponibilizados no site da Secretaria da Economia para consulta dos municípios e demais interessados.
Participaram da reunião a secretária-adjunta da Economia, Alyne Osajima; o subsecretário da Receita Estadual, Wayser Pereira; os deputados estaduais Antônio Gomide e Virmondes Cruvinel; e os prefeitos Cléber Junio de Souza, de Nova América, Kelson Vilarinho, de Caçu, e Renato de Castro, de Goianésia.
Fonte: Secretaria da Economia - Governo de Goiás
19/10/2026
ICMS/PR - SAC da Receita Estadual reduz tempo médio de espera e registra 95% de satisfação no atendimento
O Serviço de Atendimento ao Cidadão (SAC) da Receita Estadual do Paraná tem avançado na agilidade e na qualidade do atendimento aos contribuintes. Em agosto de 2026, o tempo médio de espera para atendimento por telefone foi de 2:09 minutos, menos da metade do registrado no início do ano, quando a média era de 4:55 minutos. O serviço recebe, em média, 12 mil ligações por mês.
Os resultados também se refletem na avaliação dos usuários. Em pesquisa de satisfação realizada em setembro, o atendimento de primeiro nível, realizado por telefone, alcançou 95% de aprovação. Já o segundo nível, responsável pelo tratamento de ocorrências, registrou 86% de satisfação.
“Nosso objetivo é oferecer um atendimento cada vez mais ágil, eficiente e resolutivo. A redução do tempo de espera, aliada aos índices de satisfação, demonstra a importância de aperfeiçoar os processos e buscar soluções que facilitem a vida do contribuinte”, afirma Michele Frizzo Dapieve, chefe da Unidade de Gestão do Atendimento e Relações com o Contribuinte (UGARC).
A UGARC é a unidade da Receita Estadual responsável pela gestão do atendimento e pelo relacionamento com os contribuintes. O trabalho busca facilitar o acesso às informações e aos serviços fiscais, solucionar dúvidas e demandas e fortalecer a relação entre o Fisco e a sociedade.
Além do atendimento telefônico, do Fale Conosco e do atendimento presencial agendado, a UGARC disponibiliza ferramentas digitais para ampliar o acesso aos serviços, como o aplicativo Receita Paraná - Serviços Rápidos, portais com perguntas frequentes (FAQs) e chatbots. Os canais permitem que os cidadãos encontrem informações e encaminhem suas demandas de acordo com suas necessidades.
SERVIÇO - O SAC da Receita Estadual atende de segunda a sexta-feira, das 7h às 19h, pelos telefones (41) 3200-5009 e 0800 041 1528. Os contribuintes também podem utilizar os canais digitais disponibilizados pela Receita Estadual.
Fonte: Secretaria da Fazenda - Paraná (https://www.fazenda.pr.gov.br/Noticia/SAC-da-Receita-Estadual-reduz-tempo-medio-de-espera-e-registra-95-de-satisfacao-no)
19/10/2026
ISS/Porto Alegre - Porto Alegre transfere ponto facultativo do Dia do Servidor para 30 de outubro
A Prefeitura de Porto Alegre transferiu para sexta-feira, 30, o ponto facultativo referente ao Dia do Servidor Público, celebrado em 28 de outubro. A medida está prevista no Decreto n° 23.994, publicado no Diário Oficial de Porto Alegre (Dopa). A medida abrange os servidores da administração municipal direta e indireta. Com isso, o expediente nos órgãos municipais será normal na quarta-feira, 28.
As atividades consideradas essenciais serão mantidas, conforme o Decreto n° 10.149, de 9 de dezembro de 1991. Entre eles estão os serviços de saúde, incluindo atendimentos médicos, hospitalares e assistenciais; captação, tratamento e abastecimento de água; coleta e tratamento de esgoto e lixo; administração de necrópoles; conservação, sinalização e iluminação de vias públicas; vigilância; transporte coletivo; serviços funerários; fiscalização; distribuição de medicamentos e processamento de dados vinculados a atividades essenciais.
Também permanecerão em funcionamento os serviços relacionados ao transporte e ao uso de veículos oficiais, atividades previstas no calendário de eventos e o cumprimento de decisões judiciais.
Fonte: https://prefeitura.poa.br/smap/noticias/porto-alegre-transfere-ponto-facultativo-do-dia-do-servidor-para-30-de-outubro
08/05/2026
Receita Federal automatiza análise de 17 mil pedidos de ressarcimento de IPI na Operação Limpa Trilhos
Medida integra ações de transformação digital e amplia a eficiência no processamento de PER/DCOMP em todo o país.
A Receita Federal concluiu, em 27 de abril, uma nova etapa da operação “Limpa Trilhos”, iniciativa voltada à modernização e à agilização da análise de pedidos de ressarcimento e declarações de compensação do Imposto sobre Produtos Industrializados (IPI).
A ação permitiu o retorno ao fluxo automático de 17.316 pedidos de ressarcimento e declarações de compensação apresentados por contribuintes de todo o país.
Os documentos analisados correspondem a pedidos transmitidos por pessoas jurídicas e que estavam pendentes de análise ou com transmissão realizada até 28 de fevereiro de 2026.
A seleção dos pedidos (PER/DCOMP) foi feita com base em critérios objetivos e automatizados, priorizando documentos com potencial de análise imediata e reduzindo a necessidade de avaliações manuais, com base em princípios de relevância, interesse fiscal e avaliação por critérios de risco.
A medida busca dar mais rapidez ao processamento das solicitações e aumentar a eficiência no atendimento aos contribuintes, dado o grande volume de PER/DCOMP anualmente transmitidos.
Segundo a Receita Federal, a iniciativa faz parte de um conjunto de ações de transformação digital e melhoria contínua dos serviços prestados à sociedade.
| Região Fiscal | Qtd de Perdcomps | Valor dos pedidos |
|---|---|---|
| 1ª RF | 738 | 168.164.621,30 |
| 2ª RF | 158 | 57.924.486,62 |
| 3ª RF | 456 | 217.106.834,31 |
| 4ª RF | 582 | 152.820.751,91 |
| 5ª RF | 390 | 113.632.285,36 |
| 6ª RF | 1017 | 441.029.191,09 |
| 7ª RF | 838 | 367.609.589,72 |
| 8ª RF | 7080 | 2.990.354.888,92 |
| 9ª RF | 3733 | 844.101.645,88 |
| 10ª RF | 2324 | 332.701.309,76 |
| Total Geral | 17316 | 5.685.445.604,87 |
24/02/2026
Receita Federal moderniza o Pedido de Ressarcimento de IPI
Contribuintes já podem fazer o Pedido de Ressarcimento do IPI diretamente pelo sistema PER/DCOMP Web, sem precisar utilizar o programa PGD PER/DCOMP.
Desde 6 de fevereiro de 2026, os contribuintes já podem fazer o Pedido de Ressarcimento do IPI diretamente pelo sistema PER/DCOMP Web, sem precisar utilizar o programa PGD PER/DCOMP.
A atualização também permite que pedidos retificadores, mesmo quando o pedido original foi enviado pelo PGD, sejam transmitidos pelo PER/DCOMP Web. Com isso, o processo fica mais simples, prático e rápido.
Embora o PGD PER/DCOMP continue disponível, a Receita Federal recomenda o uso do PER/DCOMP Web, que traz diversas melhorias, como:
- Interface mais moderna, intuitiva e fácil de usar;
- Preenchimento com recuperação automática de dados da própria Receita Federal;
- Consulta simples e possibilidade de gerar PDF dos documentos enviados;
Dispensa de instalação de programa no computador;
Mais agilidade, segurança e precisão no envio das informações.
A iniciativa reforça o compromisso da Receita Federal com a transformação digital, tornando os serviços mais eficientes e facilitando a vida dos contribuintes em todo o país.
Fonte: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/fevereiro/receita-federal-moderniza-o-pedido-de-ressarcimento-de-ipi
20/10/2026
Reforma Tributária/Porto Alegre - Empresas têm até 30 de outubro para optar pelo regime regular de IBS e CBS
Empresas do Simples Nacional que desejam apurar e recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular no primeiro semestre de 2027 têm até 30 de outubro para formalizar a opção. A escolha deve ser feita pelo Portal do Simples Nacional (https://www8.receita.fazenda.gov.br/simplesnacional/) e terá efeitos a partir de 1° de janeiro de 2027.
A possibilidade está prevista na Resolução CGSN n° 194, publicada em 28 de setembro de 2026, que alterou a Resolução CGSN n° 186/2026. Ao optar pelo regime regular, a empresa recolherá o IBS e a CBS fora do Simples Nacional entre janeiro e junho de 2027. Os demais tributos continuarão sendo recolhidos pelo regime simplificado.
“Com a implementação gradual da reforma tributária, é importante que os contribuintes de Porto Alegre se organizem para as mudanças e verifiquem sua situação fiscal”, destaca o superintendente da Receita Municipal, Felipe Ramos.
Quem formalizar a opção pelo regime regular de IBS e CBS poderá cancelá-la, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026. O mesmo período vale para o cancelamento dos pedidos de ingresso no Simples Nacional para 2027.
Já o prazo para solicitar o ingresso no Simples Nacional em 2027 terminou em 15 de outubro. As empresas que tiveram o pedido indeferido por pendências impeditivas podem regularizar a situação até 30 de outubro de 2026.
Fonte: https://prefeitura.poa.br/smf/noticias/empresas-tem-ate-30-de-outubro-para-optar-pelo-regime-regular-de-ibs-e-cbs
19/10/2026
Reforma Tributária - NT 2026.004 Implantada em Homologação da SVRS
Comunicamos que as NTs 2026.004 da RTC que tratam do Valor Liquido sem tributos, entre outras alterações, encontra-se implantada no ambiente de autorização de homologação da SVRS.
Fonte: https://dfe-portal.svrs.rs.gov.br/DFE/Avisos/3013
15/10/2026
Reforma Tributária - Comunicado! Alteração de data de homologação e produção de Notas Técnicas 2026.004
AVISO!
Informamos que as NTs 2026.004 de CTe, BPe, NFCom, NF3e, NFAg e NFGas com data de implantação em homologação em 13-out ficam postergadas para: ATÉ 26/out em homologação, mantendo em 16/nov a data de produção.
Fonte:
BP-e https://dfe-portal.svrs.rs.gov.br/Bpe
CT- e https://dfe-portal.svrs.rs.gov.br/Cte
Conformidade https://dfe-portal.svrs.rs.gov.br/Cff
Emissão simplificada - https://dfe-portal.svrs.rs.gov.br/Pes
DC-e https://dfe-portal.svrs.rs.gov.br/Dce
DF-e https://dfe-portal.svrs.rs.gov.br/DFe
MDF-e https://dfe-portal.svrs.rs.gov.br/Mdfe
NF-e https://dfe-portal.svrs.rs.gov.br/Nfe
NFABI- https://dfe-portal.svrs.rs.gov.br/Nfabi
NF3-e https://dfe-portal.svrs.rs.gov.br/Nf3e
NFAG-e https://dfe-portal.svrs.rs.gov.br/Nfag
NFC-e https://dfe-portal.svrs.rs.gov.br/Nfce
NFCom-e https://dfe-portal.svrs.rs.gov.br/Nfcom
NFgas - https://dfe-portal.svrs.rs.gov.br/Nfgas
14/10/2026
Reforma Tributária - Conformidade por desenho: por que o IBS e a CBS nascem melhores que o ICMS
Eduardo Campos Iketani* Está em curso no Brasil uma mudança na relação entre fisco e contribuinte. Na busca pela conformidade fiscal, as administrações tributárias
Está em curso no Brasil uma mudança na relação entre fisco e contribuinte. Na busca pela conformidade fiscal, as administrações tributárias vêm adotando estratégias alinhadas às melhores práticas internacionais, às recomendações da OCDE e à literatura que trata do tema.¹
Um marco importante desse movimento foi a Lei Complementar n° 1.320/2018, que instituiu o programa Nos Conformes no estado de São Paulo.² Depois dela vieram várias outras, como o Contribuinte Arretado em Alagoas (Lei n° 8.085/2018),³ o Contribuinte Pai d’Égua no Ceará (Lei n° 17.087/2019)⁴ e, mais recentemente, no plano federal, o Sintonia, hoje amparado pela Lei Complementar n° 225/2026, o Código de Defesa do Contribuinte, e regulamentado pela IN RFB n° 2.316/2026.⁵ Essas leis partem do princípio de que os contribuintes não se comportam de forma uniforme e de que o fisco deve ter estratégias distintas para cada perfil de risco, invertendo o paradigma da punição para o da premiação daqueles que se comportam melhor. É a lógica da regulação responsiva, formulada por Ayres e Braithwaite, e da gestão de riscos de conformidade que a OCDE recomenda às administrações tributárias há duas décadas.⁶
Essas estratégias são meritórias e de fato melhoram o comportamento dos contribuintes. Porém, um grande dificultador da conformidade no Brasil, e indutor do litígio, é o próprio desenho dos tributos sobre o consumo. Cinco tributos (ICMS, ISS, IPI, PIS e Cofins), base tributária fragmentada, cumulatividade e uma infinidade de leis federais, estaduais e municipais geram um ambiente de tamanha complexidade que mesmo o contribuinte que quer cumprir suas obrigações tem enorme dificuldade de fazê-lo corretamente. Muitas vezes a não conformidade não nasce da intenção de sonegar, mas da dúvida sobre qual é a regra. Além disso, a complexidade cria zonas cinzentas que são aproveitadas por quem deliberadamente não quer cumprir a regra. Onde a norma admite mais de uma leitura, o sonegador encontra espaço para agir e, quando autuado, um argumento para litigar. A complexidade, portanto, prejudica os dois lados: dificulta a vida de quem quer cumprir e protege quem não quer.
A reforma tributária do consumo (Emenda Constitucional n° 132/2023, regulamentada pela Lei Complementar n° 214/2025) não é apenas uma simplificação. Ela nasce bebendo da fonte de mais de seis décadas de experiência com o IVA, hoje adotado em 174 países,⁷ e constrói um tributo sobre o consumo cujas regras estruturais foram desenhadas para induzir conformidade.
No IVA, cada elo da cadeia produz um documento que interessa ao elo seguinte, e as partes têm incentivos opostos. O comprador adquiriria vantagens indevidas caso superdeclarasse o custo do insumo; o vendedor, se subdeclararasse a venda. No meio da cadeia, portanto, não há espaço para ganho de conluio. O mecanismo se rompe apenas na etapa final, na venda ao consumidor, que não tem incentivo algum para exigir o documento fiscal. É por isso que programas como a Nota Fiscal Paulista e as loterias de cupom fiscal existem em tantos países.
A demonstração empírica mais robusta dessa propriedade está no artigo de Dina Pomeranz publicado na American Economic Review em 2015.⁹ A autora conduziu dois experimentos randomizados com mais de 400 mil empresas chilenas. Os resultados são diretos: anunciar monitoramento adicional produz efeito significativamente menor sobre as transações do meio da cadeia, em que os próprios participantes já se controlam por causa do crédito, do que sobre as vendas ao consumidor final, em que o adquirente não tem crédito a tomar. E, mais importante, o aumento do risco de auditoria sobre uma empresa se propaga cadeia acima, elevando o recolhimento de seus fornecedores.
Além da venda ao consumidor final, existem outras interrupções da cadeia de créditos, essas por opção do legislador: isenções, alíquotas zero sem manutenção de crédito, regimes de substituição tributária e regimes simplificados como o Simples Nacional. Todos produzem o mesmo efeito microeconômico. Onde não há crédito a tomar, o adquirente deixa de ter interesse na nota e, consequentemente, o conluio deixa de ser um jogo de soma zero e passa a ser um jogo de soma positiva para ambas as partes.
O ICMS possui uma série de lacunas na cadeia de créditos. Os prestadores de serviços sujeitos ao ISS não se apropriam de créditos de ICMS. A substituição tributária e a antecipação do imposto com encerramento da tributação foram amplamente utilizadas.¹¹ As aquisições de material de uso e consumo não dão direito a crédito, um direito que a LC 87/1996 previu e que foi adiado sucessivamente até 2033, justamente o ano em que o ICMS deixa de existir.¹² O ativo imobilizado gera crédito, mas apropriado em 48 parcelas mensais.¹³ E até hoje se discute no Judiciário se o crédito de produtos intermediários depende de consumo integral ou de contato físico com o produto final.¹⁴
O IBS e a CBS possuem por princípio a base ampla: bens materiais e imateriais, inclusive direitos, e serviços, com legislação única e uniforme em âmbito nacional (art. 156-A da Constituição, na redação da EC 132/2023).
O tratamento dado ao Simples Nacional na LC 214/2025 merece destaque especial, porque é a solução mais elegante da lei para um problema clássico de quebra de cadeia. O art. 47, § 9°, estabelece que o optante que permanece integralmente no DAS não se apropria de créditos de IBS e CBS em suas aquisições, e que o cliente que dele adquire se credita apenas do valor efetivamente recolhido pelo Simples, não do valor cheio. Em contrapartida, o art. 41, § 3°, faculta ao optante apurar IBS e CBS pelo regime regular, mantendo-se no Simples para os demais tributos, o chamado regime híbrido.¹⁵
Em vez de definir como o optante do Simples Nacional deve recolher o IBS e a CBS, o legislador preferiu deixar a escolha ao próprio contribuinte. No meio da cadeia, é provável que muitos optem por recolher pelo regime regular, recebendo e repassando créditos sem interromper a cadeia e mantendo o estímulo à conformidade característico do IVA.
Outra evolução significativa está no regime de créditos, e aqui há duas mudanças que convém separar.
A primeira é o crédito amplo, chamado de crédito financeiro, no lugar do crédito físico. Toda aquisição tributada gera crédito, com exceção apenas dos bens e serviços de uso ou consumo pessoal especificados em lei complementar (art. 156-A, § 1°, VIII, da Constituição).¹⁶ Acabam as discussões sobre insumo, uso e consumo e produto intermediário que alimentaram décadas de autuações e processos no ICMS.
A segunda é o crédito condicionado ao pagamento. Pela regra geral do art. 47 da LC 214/2025, o adquirente só se apropria do crédito quando o débito da operação for extinto por uma das modalidades do art. 27.¹⁷ Isto proporcionará um controle entre os participantes no meio da cadeia. O adquirente cobrará do seu fornecedor conformidade fiscal e também o pagamento do imposto, sob pena de arcar integralmente com o valor que não poderá creditar.
O art. 156-A, § 5°, II, da Constituição só admite esse condicionamento se o adquirente puder recolher o tributo incidente nas suas aquisições (o recolhimento pelo adquirente, RAD) ou se o recolhimento ocorrer na liquidação financeira da operação (o split payment, previsto nos arts. 31 a 35 da LC 214/2025). Esta sistemática tem preocupado os contribuintes, e há quem já sustente sua inconstitucionalidade.¹⁸ Entendo, porém, que com esses mecanismos implementados o adquirente terá a segurança do direito ao crédito, tendo em vista que poderá recolher no momento da aquisição. A condição, portanto, é que os mecanismos estejam efetivamente disponíveis quando a regra produzir efeitos.
Para finalizar as boas novas em relação à conformidade fiscal, há a possibilidade de a administração tributária fazer a declaração pelo contribuinte. O art. 46 da LC 214/2025 permite que o Comitê Gestor do IBS e a Receita Federal apresentem ao contribuinte a apuração assistida do saldo do IBS e da CBS do período, e a regulamentação já trata essa apresentação como dever dos órgãos.²⁰ Confirmada ou ajustada pelo contribuinte, a apuração assistida implica confissão de dívida e constitui o crédito tributário (art. 46, § 3°).
No ICMS isso nunca foi possível, pois o documento fiscal, por si só, não é suficiente para definir a tributação da aquisição. No ICMS é necessário saber, por exemplo, para qual finalidade o contribuinte fez aquela aquisição: insumo, uso e consumo ou ativo imobilizado. Cada destinação tem um tratamento. No IVA com base ampla e crédito financeiro, isso muda de figura. Os documentos fiscais bastam para montar a declaração do contribuinte e saber quanto ele deve pagar ao final do mês de referência. A grande preocupação dos contribuintes será emitir corretamente seu documento fiscal, e o restante do trabalho ficará com o fisco.
E o fisco não vai apenas receber o documento: vai ajudar a emiti-lo corretamente. Para isso foi criado o cClassTrib, o Código de Classificação Tributária, publicado pela Receita Federal e pelo então Pré-Comitê Gestor do IBS no Informe Técnico 2025.002. A ideia foi sistematizar todas as formas de tributação previstas na legislação, de modo que cada situação (tributação integral, redução de alíquota, isenção, monofasia, transferência de crédito) corresponda a um código vinculado a um dispositivo específico da LC 214/2025. Cada item da nota fiscal passa a carregar o CST e o cClassTrib, e assim qualquer sistema consegue entender e calcular a tributação sem precisar interpretar a lei.²¹ As administrações tributárias estaduais foram além e lançaram o Portal Conformidade Fácil, iniciativa do Encat hospedada na Sefaz Virtual do Rio Grande do Sul. O portal oferece aos contribuintes e às empresas de software validadores que usam o mesmo componente de validação do ambiente de autorização das notas, um assistente que sugere o cClassTrib a partir do NCM do produto e APIs gratuitas que entregam as tabelas sempre atualizadas.²² Ou seja, antes de emitir, o contribuinte pode testar se o preenchimento do documento e a sua tributação estão conformes. No ICMS, cada empresa precisa montar e manter por conta própria a sua matriz tributária, interpretando 27 legislações diferentes e arcando sozinha com o risco de errar.
No modelo atual, o fisco recebe os documentos no momento da operação e, no mês subsequente, recebe a escrituração fiscal. Só então cruza os dados e avalia o nível de conformidade do contribuinte. No IVA este fluxo será diferente. A administração tributária montará a apuração ao longo do mês e o contribuinte poderá acompanhar o seu saldo. Ao final do mês, a declaração estará pronta, e o contribuinte recolherá o valor que faltar ou terá crédito excedente a seu favor. Muito mais simples para os contribuintes e racional para todas as partes. A conformidade será construída durante o próprio período de apuração, sem depender de cruzamentos posteriores ou de auditorias nos cinco anos seguintes.
O Chile oferece aos contribuintes uma proposta de declaração mensal do IVA pré-preenchida a partir das notas fiscais eletrônicas desde 2017²³ .
A lógica, portanto, é que reste pouco espaço para sonegação quando o documento fiscal é emitido corretamente. Restará à administração tributária fiscalizar o que não está em documento fiscal. As operações sem documento serão o principal fator a ser controlado. Dados contábeis, financeiros e de custos operacionais serão a matéria-prima das fiscalizações.
O desenho é bastante favorável à conformidade fiscal. Resta que a implementação ocorra de forma a tornar realidade o desenho. São naturais e justificáveis as críticas e preocupações dos contribuintes em relação à implantação da reforma tributária. De fato, existe um custo inicial de adaptação, com novas regras e entendimentos para compreender e aplicar, e uma transição em que impostos antigos e novos vão conviver. Porém, há fartas evidências de que, superado esse estresse inicial, o sistema tributário brasileiro sobre o consumo terá um perfil extremamente moderno. E com o estímulo à conformidade que esse desenho induz, toda a sociedade sairá ganhando, com a possibilidade de menores alíquotas, com justiça fiscal funcionando e custos de conformidade reduzidos.
Eduardo Campos Iketani é mestre em Direito pela UFPA e Auditor Fiscal de Receitas Estaduais (Sefa-PA)
Referências
OCDE. Co-operative Compliance: A Framework - From Enhanced Relationship to Co-operative Compliance. Paris: OECD Publishing, 2013.
SÃO PAULO. Lei Complementar n° 1.320, de 6 de abril de 2018. Institui o Programa de Estímulo à Conformidade Tributária - “Nos Conformes”.
ALAGOAS. Lei n° 8.085, de 28 de dezembro de 2018. Institui o Programa Contribuinte Arretado.
CEARÁ. Lei n° 17.087, de 29 de outubro de 2019. Institui o Programa de Conformidade Tributária “Contribuinte Pai d’Égua”.
BRASIL. Lei Complementar n° 225/2026 (Código de Defesa do Contribuinte); Instrução Normativa RFB n° 2.316/2026 (Programa Sintonia).
AYRES, Ian; BRAITHWAITE, John. Responsive Regulation: Transcending the Deregulation Debate. Oxford University Press, 1992. OCDE. Compliance Risk Management: Managing and Improving Tax Compliance. Paris: OECD, 2004.
OCDE. Consumption Tax Trends 2024. Paris: OECD Publishing, 2024.
NARITOMI, Joana. Consumers as Tax Auditors. American Economic Review, v. 109, n. 9, p. 3031-3072, 2019.
POMERANZ, Dina. No Taxation without Information: Deterrence and Self-Enforcement in the Value Added Tax. American Economic Review, v. 105, n. 8, p. 2539-2569, 2015.
WASEEM, Mazhar. The Role of Withholding in the Self-Enforcement of a Value-Added Tax: Evidence from Pakistan. The Review of Economics and Statistics, v. 104, n. 2, p. 336-354, 2022.
BRASIL. Constituição Federal, art. 150, § 7°; Lei Complementar n° 87/1996, arts. 6° a 10.
BRASIL. Lei Complementar n° 87/1996, art. 33, I, na redação da Lei Complementar n° 171/2019.
BRASIL. Lei Complementar n° 87/1996, art. 20, § 5°.
BRASIL. Supremo Tribunal Federal, Tema 1.465 de repercussão geral.
BRASIL. Lei Complementar n° 214/2025, art. 41, § 3°, e art. 47, § 9°.
BRASIL. Constituição Federal, art. 156-A, § 1°, VIII; Lei Complementar n° 214/2025, arts. 47 e 57.
BRASIL. Lei Complementar n° 214/2025, arts. 27 e 47.
Ver, por exemplo: “Crédito de IBS e CBS: a não cumulatividade que depende do fornecedor”. Migalhas, 2026.
UNIÃO EUROPEIA. Proposta de Decisão de Execução do Conselho relativa à prorrogação da derrogação concedida à Itália, COM(2023) 342 (CELEX 52023PC0342).
BRASIL. Lei Complementar n° 214/2025, art. 46; Decreto n° 12.955/2026, art. 46; Resolução CGIBS n° 6/2026.
RECEITA FEDERAL DO BRASIL; PRÉ-COMITÊ GESTOR DO IBS. Informe Técnico 2025.002 - Tabela de Código de Classificação Tributária (cClassTrib) e Tabela de Indicadores de CST. Portal Nacional da NF-e, 2025 (versões posteriores com atualizações).
ENCAT; SEFAZ VIRTUAL DO RIO GRANDE DO SUL (SVRS). Portal Conformidade Fácil. Disponível em: https://dfe-portal.svrs.rs.gov.br/CFF
CIAT. Pre-filled VAT form in Chile. Centro Interamericano de Administrações Tributárias. Disponível em: https://ciat.org/pre-filled-vat-form-in-chile/
OCDE. Tax Administration 3.0: The Digital Transformation of Tax Administration. Paris: OECD Publishing, 2020.
KLEVEN, Henrik J. et al. Unwilling or Unable to Cheat? Evidence From a Tax Audit Experiment in Denmark. Econometrica, v. 79, n. 3, p. 651-692, 2011.
Fonte: https://comsefaz.org.br/novo/conformidade-por-desenho-por-que-o-ibs-e-a-cbs-nascem-melhores-que-o-icms/
09/10/2026
Reforma Tributária - Publicado o Ato Técnico Conjunto RFB/CGIBS n° 7 aprovando a versão 1.01 da Nota Técnica 009 NFS-e e a Nota Técnica 010 da NFS-e Via
Os documentos técnicos trazem mudanças no leiaute da nota fiscal de serviço para o IBS e a CBS, regras específicas para comércio exterior, condomínios e eventos, e o Evento de Manifestação do Adquirente da NFS-e Via
Receita Federal e o Comitê Gestor do IBS publicaram, em 1° de outubro de 2026, o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria Executiva n° 7, de 28 de setembro de 2026. O ato aprova a versão 1.01 da Nota Técnica 009 e a Nota Técnica 010 da NFS-e, com atualizações que alcançam quem emite, quem recebe e quem desenvolve sistemas para a nota fiscal de serviços eletrônica.
Nota Técnica 009 versão 1.01
A versão 1.01 da NT 009 amplia as alterações de leiaute apresentadas na primeira versão da NT em 4 de junho de 2026. Também foram aprovados a versão 1.04.01 do anexo de Leiaute e Regras de Negócio e a versão 1.03.00 da tabela de Indicadores de Operação. As principais atualizações trazidas pela NT são:
Local de destino do ISSQN devido no fornecimento de mão de obra (subitem 17.05) e validação de endereços
O imposto será devido no município do destinatário quando ele tiver a mesma raiz de CNPJ ou o mesmo CPF do tomador. Nos demais casos, será devido no município do tomador.
Em todas as operações, a DPS será rejeitada se o município informado para o tomador ou o destinatário divergir do cadastro do CNPJ ou do CPF.
Comércio exterior (comExt)
• Foram criados os campos de número e valor da fatura e do contrato de câmbio, exigidos pelos regulamentos do IBS e da CBS;
• Foi incluída a modalidade "5 - Consumo concomitante no território nacional e exterior";
• Os campos nDI e nRE passam a se chamar nDUIMP e nDUE;
• A moeda informada na nota terá validação pela tabela de moedas do Banco Central; e
• A partir de 2027, o valor "Desconhecido" deixa de ser aceito nas notas compartilhadas com o ADN.
Ajuste da base de cálculo do IBS e da CBS no comércio exterior (vAjusteBCIBSCBSComExt)
O novo campo, que pode ser positivo ou negativo, ajusta apenas a base de cálculo do IBS e da CBS, sem alterar o valor do serviço. Aplica-se a diferenças de conversão cambial em relação à PTAX, ao fator de redução na importação de serviços financeiros e à parcela acima do valor de mercado em operações entre partes relacionadas.
Município do evento (atvEvento)
Nos subitens 12.13 e 17.10, será possível informar o município do evento quando ele for diferente do local da prestação, já que é nele que incidem o IBS e a CBS. Para o subitem 17.10, o grupo atvEvento passa a ser obrigatório.
Operações de condomínios
Foi criado o código 99.05.01, dentro do grupo de fatos geradores de IBS e CBS, mas não do ISSQN. Ele se destina a taxas e demais valores cobrados pelo condomínio edilício. Um grupo próprio detalha cobranças e descontos. O valor do serviço e os descontos da nota passam a ser calculados a partir desses registros. Além disso, o grupo imóvel torna-se obrigatório nessas operações.
Versão da Calculadora de Tributos (verCalcIBSCBS)
A NFS-e passa a informar qual versão da Calculadora de Tributos do IBS e da CBS foi usada na emissão. O campo é preenchido pela Sefin Nacional nas notas emitidas pelos emissores públicos nacionais. Não é gerado nem preenchido nas notas emitidas em sistemas municipais próprios e compartilhadas com o ADN.
Reorganização de campos
Os campos indDest e dest foram levados para a raiz da DPS, logo após os dados do tomador. Com isso, o leiaute acompanha a lógica das pessoas que participam da operação. Os campos CST e cClassTrib foram posicionados antes do grupo gIBSCBS. O enquadramento da operação passa a definir, pelo indicador ind_gIBSCBS, se o detalhamento do IBS e da CBS precisa ser informado. A mudança resolve casos como isenção (CST 400), imunidade (410) e tributação em documento específico (820).
Documentação técnica e datas de implantação da NT 009
A documentação técnica da versão 1.01 da NT 009 pode ser acessada aqui; (https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc/rtc).
O cronograma de implantação das atualizações da NT está na imagem abaixo.
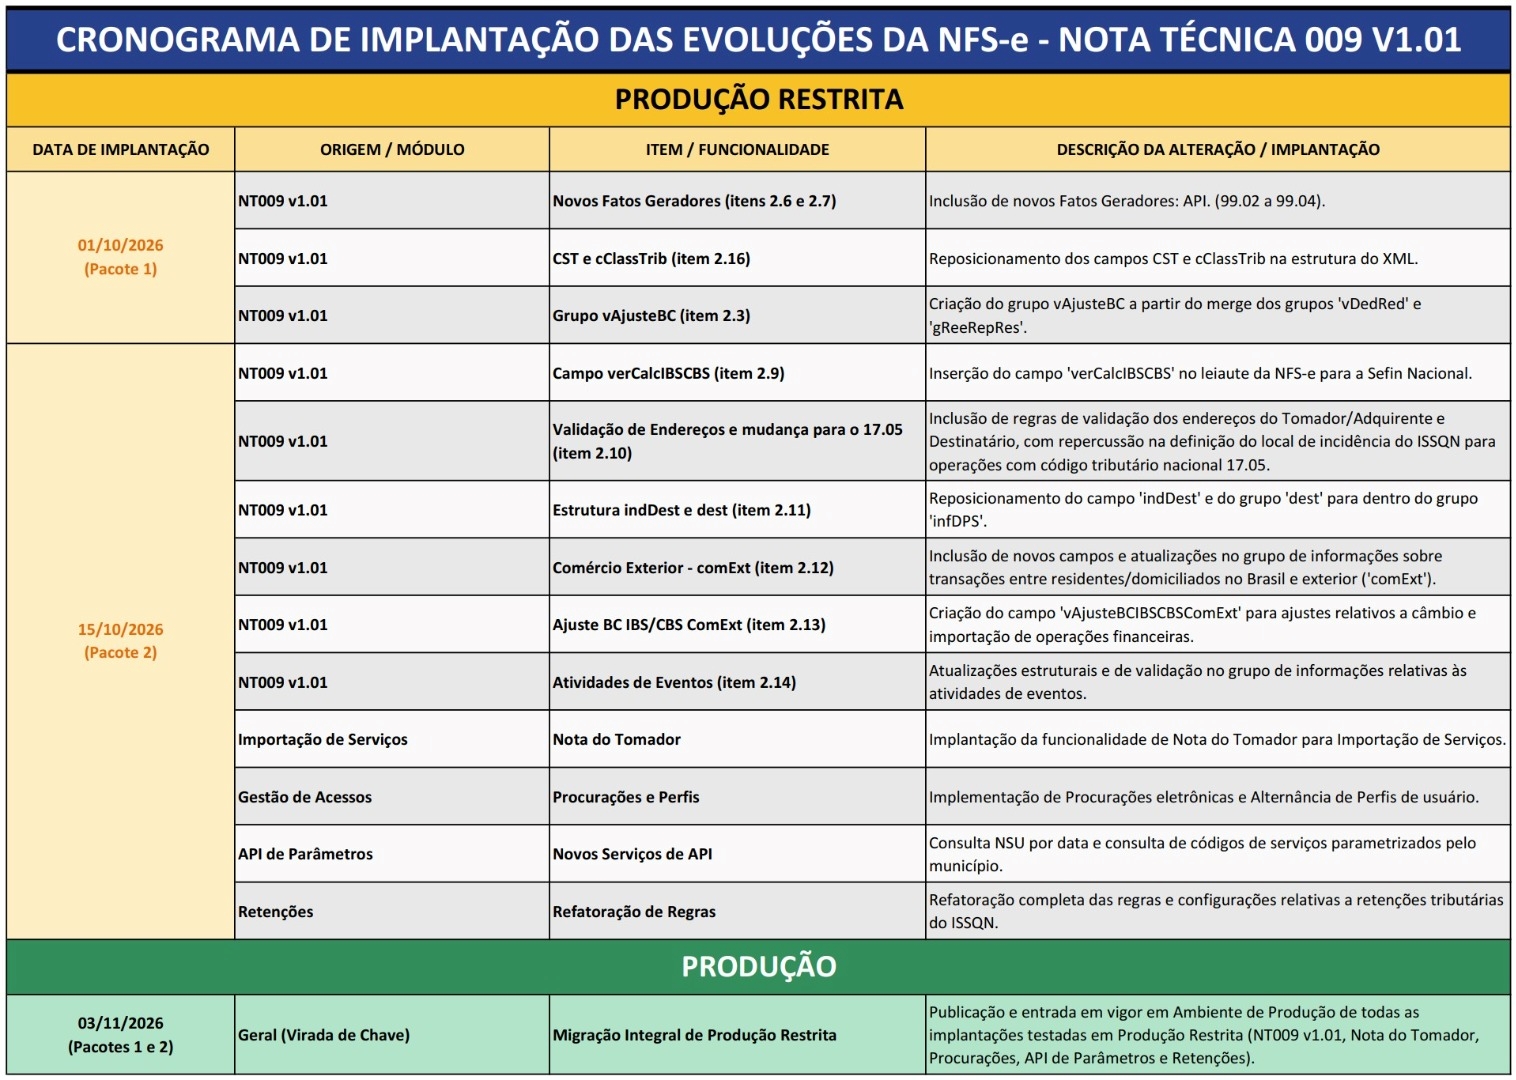
Cronograma de implantação da NT 009
Nota Técnica 010 - NFS-e Via
A NT 010 atualiza a NFS-e Via e regulamenta a manifestação do adquirente sobre a nota recebida.
O que muda para o tomador do serviço
A principal novidade da NT 010 é o leiaute do Evento de Manifestação do Adquirente (versão 1.00). Com ele, o tomador poderá registrar na própria NFS-e a sua posição sobre o serviço. Há duas possibilidades, que não podem ser usadas ao mesmo tempo:
- Manifestação com aceite: o adquirente confirma que o serviço foi prestado.
- Manifestação com rejeição: o adquirente aponta divergências ou declara que desconhece a nota.
Atualizações de leiaute
A NT 010 também atualiza o leiaute da NFS-e Via, que passa para a versão 1.01. O campo de modalidade de pagamento (modPagamento) ganhou a opção "6. Sem cobrança".
Documentação técnica e datas de implantação da NT 010
As atualizações da NT 010 serão implantadas nas seguintes datas:
- Ambiente de Produção Restrita (testes): 5 de outubro de 2026.
- Ambiente de Produção: 19 de outubro de 2026.
A documentação técnica da NT 010 está disponível aqui (https://www.gov.br/nfse/pt-br/nfs-e-via/documentacao-tecnica).
Fonte: https://www.gov.br/nfse/pt-br/noticias/publicado-o-ato-tecnico-conjunto-rfb-cgibs-no-7-aprovando-a-versao-1-01-da-nota-tecnica-009-nfs-e-e-a-nota-tecnica-010-da-nfs-e-via
13/10/2026
Reforma Tributária - Reforma tributária: 86% dos documentos fiscais de empresas obrigadas já trazem destaque da CBS
Dados públicos da Receita Federal mostram que dois em cada três CNPJs obrigados já destacam a Contribuição sobre Bens e Serviços nas notas fiscais
A maior parte das notas fiscais emitidas no país por empresas obrigadas a destacar a Contribuição sobre Bens e Serviços (CBS) já traz o novo tributo. Nos últimos 30 dias, essas empresas emitiram 3,7 bilhões de documentos fiscais com destaque da CBS e 0,6 bilhão sem o destaque. Isso significa que, de cada 10 documentos emitidos, quase 9 já informam a CBS conforme prevê as regras da nova Reforma Tributária.
O avanço também aparece quando se olha para quem emite as notas. No mesmo período, 1.275.356 estabelecimentos de empresas obrigadas emitiram documentos fiscais. Desse total, 489.326 destacaram a CBS em todas as notas e outros 365.826 destacaram o tributo em parte delas. Somados, são 855.152 estabelecimentos, o equivalente a quase dois terços (67%) do total, ou dois em cada três CNPJs obrigados.
Os números estão no painel de Registro de Operações de Consumo (ROC) da Receita Federal. A última atualização é de 8 de outubro de 2026 e inclui notas emitidas até as 23h59 do dia 7. O painel é público e pode ser acompanhado pelo painel de Dados da RFB
(https://app.powerbi.com/view?r=eyJrIjoiNzg5MDA4M2UtYWZiZC00Y2U5LTkzYjctNTc4MzBkYTU0ZDhkIiwidCI6IjZmNDlhYTQzLTgyMmEtNGMyMC05NjcwLWRiNzcwMGJmMWViMCJ9).
As empresas optantes pelo Simples Nacional não estão obrigadas a destacar a CBS neste ano e, por isso, ficam fora desse cálculo.
Transporte e varejo à frente
O percentual de estabelecimentos que já destacam a CBS, em todas ou em parte das notas, varia conforme o tipo de documento fiscal:
• Conhecimento de Transporte Eletrônico (CT-e): emitido por transportadoras de carga: 87% dos emissores já destacam a CBS
○ 8.124 em todas as notas
○ 17.139 em parte delas
• Nota Fiscal Fatura de Serviços de Comunicação (NFCom), usada por operadoras de telefonia, internet e TV por assinatura: 82% dos emissores destacam a CBS
○ 1.581 em todas as notas
○ 1.466 em parte delas
• Nota Fiscal de Consumidor Eletrônica (NFC-e), emitida no varejo, em vendas ao consumidor final, como supermercados, farmácias, restaurantes e postos de combustível: 81% dos emissores já destacam a CBS
○ Sendo 73.841 em todas as notas e
○ 94.827 em parte delas
• Nota Fiscal Eletrônica (NF-e), usada principalmente por indústrias, atacadistas e distribuidores na venda de mercadorias: 78% dos emissores já destacam a CBS
○ 247.783 em todas as notas
○ 268.015 em parte delas
Regras e prazos definidos
As obrigações das empresas e demais contribuintes da CBS e do IBS estão definidas no regulamento dos dois tributos e em atos conjuntos da Receita Federal e do Comitê Gestor do IBS (CGIBS).
A reforma tributária terá início em 2027, com a cobrança integral da CBS. O período de testes do IBS também será em 2027. A vigência integral do IBS deve ocorrer em 2033, depois de uma transição gradual em que o ICMS e o ISS serão reduzidos entre 2029 e 2032. Esses prazos são constitucionais e não podem ser alterados a critério da Receita Federal ou do CGIBS.
Orientação
A Receita Federal e o CGIBS recomendam que os contribuintes planejem e façam as adaptações necessárias em sistemas e processos, conforme a realidade de cada um e dentro dos prazos estabelecidos. Atualizações sobre obrigações e prazos devem ser acompanhadas nos canais oficiais da Receita Federal e do CGIBS.
Fonte: Ministério da Fazenda (https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/reforma-tributaria-86-dos-documentos-fiscais-de-empresas-obrigadas-ja-trazem-destaque-da-cbs)
09/10/2026
Reforma Tributária - Split payment entra em fase de testes a partir de 15 de outubro; saiba o que muda
Nova etapa da Reforma Tributária vai testar integração entre meios de pagamento e sistema de arrecadação; operações reais e consumidores não serão afetados
A reforma tributária do consumo entra em uma nova etapa de implementação a partir de 15 de outubro de 2026, quando começam os testes de integração da plataforma pública do split payment, mecanismo que permitirá separar o valor dos novos tributos no momento em que uma operação comercial for liquidada financeiramente, mudando a forma como o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) serão recolhidos.
A primeira fase será coordenada pela Receita Federal e pelo Comitê Gestor do IBS (CGIBS), com participação dos Prestadores de Serviços de Pagamento (PSPs), como instituições e empresas responsáveis pela operação de meios eletrônicos de pagamento. Segundo comunicado divulgado pela Receita em 30 de setembro, os testes ocorrerão em ambiente controlado, terão caráter exclusivamente técnico e não afetarão operações comerciais reais nem consumidores.
Durante essa etapa, nenhuma transação será processada de forma definitiva pelo split payment e os PSPs participantes não estarão sujeitos a penalidades. O objetivo é verificar a comunicação entre os sistemas, identificar eventuais falhas e realizar os ajustes necessários antes da utilização efetiva da ferramenta.
Como funciona hoje e como deverá funcionar
Hoje, de maneira geral, uma empresa realiza uma venda, recebe o valor da operação e posteriormente apura e recolhe os tributos correspondentes. Com o novo mecanismo, o sistema de pagamento poderá separar, no momento da liquidação financeira, a parcela correspondente aos tributos e direcioná-la ao recolhimento, enquanto o fornecedor recebe o valor líquido da operação.
Para isso, será necessário conectar informações da operação comercial, do documento fiscal e do pagamento. A vinculação entre o documento fiscal eletrônico e a transação financeira é considerada fundamental para o funcionamento do sistema e para a correta apuração dos débitos e dos créditos tributários.
A estrutura tecnológica já vem sendo desenvolvida pela Receita Federal e pelo CGIBS. Em agosto, os dois órgãos aprovaram documentação técnica com os procedimentos e padrões operacionais da Plataforma Pública do Split Payment.
O que acontece em 15 de outubro
A data marca o início dos testes, e não o início do recolhimento pelo split payment. A primeira etapa envolve a integração dos PSPs com a plataforma pública. Os prestadores interessados em participar deveriam procurar suas entidades representativas até 2 de outubro para formalizar a indicação junto à Confederação Nacional das Instituições Financeiras (CNF).
Para os demais PSPs, haverá uma nova oportunidade de inscrição a partir de 16 de novembro de 2026. Nesse caso, o procedimento será feito diretamente junto à Receita Federal e ao CGIBS. Os formulários e as orientações para essa etapa serão disponibilizados a partir de 13 de novembro.
O cronograma mostra que a implantação do split payment será feita de maneira progressiva. A própria Receita vem tratando a ferramenta como uma solução que precisa ser testada antes de alcançar as operações comerciais efetivas.
Quando o split payment será usado de verdade
A previsão informada pela Receita Federal é de que o split payment esteja disponível no segundo semestre de 2027, inicialmente de forma gradual e facultativa nas operações entre empresas, as chamadas operações B2B.
Isso significa que a fase de testes de 2026 não deve ser confundida com a implantação definitiva do mecanismo. A eventual obrigatoriedade futura dependerá, entre outros fatores, da preparação dos meios de pagamento para executar a separação dos tributos.
Na etapa inicial prevista para 2027, o mecanismo estará voltado às operações entre empresas. Portanto, não haverá, nesse primeiro momento, uma mudança na forma como o consumidor pessoa física paga suas compras no comércio.
O que muda para as empresas
Embora os testes de outubro sejam direcionados aos prestadores de serviços de pagamento, o avanço do split payment terá consequências para as empresas que realizam operações comerciais.
A principal mudança será tecnológica e operacional. Os sistemas utilizados pelas empresas precisarão estar preparados para trabalhar com as informações dos novos tributos, documentos fiscais e pagamentos. A operação financeira deixará de ser uma etapa isolada do processo tributário e passará a estar diretamente conectada à informação fiscal da venda.
Por isso, empresas precisarão acompanhar as especificações técnicas da Reforma Tributária e avaliar a adaptação de seus sistemas de gestão, emissão de documentos fiscais e processos financeiros.
As mudanças nos documentos fiscais já estão em andamento. A Receita Federal e o CGIBS vêm publicando atos técnicos para preparar os sistemas que serão utilizados na apuração do IBS e da CBS. Ao mesmo tempo, documentos fiscais eletrônicos estão recebendo campos e regras necessários à transição.
Financeiro
O split payment também poderá mudar a dinâmica financeira das empresas, porque a parcela correspondente ao IBS e à CBS não ficará disponível para utilização pelo fornecedor quando o mecanismo estiver sendo aplicado.
No modelo atual, existe um intervalo entre o recebimento da venda e o recolhimento de determinados tributos. Com o split payment, o tributo será separado no momento da liquidação da operação.
Esse efeito, porém, não começa em outubro de 2026. Ele só será percebido quando o mecanismo estiver efetivamente sendo utilizado em operações comerciais.
A implantação gradual também permite que empresas e prestadores de serviços de pagamento testem os procedimentos antes de uma utilização mais ampla.
Simples Nacional
O Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo de adesão ao Simples Nacional até 15 de outubro de 2026. Já as empresas optantes que desejam recolher o IBS e a CBS pelo regime regular terão até 30 de outubro para registrar a escolha.
As empresas optantes do Simples Nacional precisarão acompanhar a regulamentação da reforma tributária, especialmente nas operações entre empresas.
A questão está relacionada ao sistema de créditos do IBS e da CBS e à forma como os tributos serão recolhidos ao longo da cadeia. O tratamento das empresas do Simples possui regras próprias e não deve ser confundido com a aplicação geral do split payment às empresas do regime regular.
Por isso, a adaptação não significa que todas as pequenas empresas passarão automaticamente a ter seus pagamentos divididos a partir de 15 de outubro. A fase que começa em outubro é um teste tecnológico e não uma nova obrigação de recolhimento para as empresas.
O que você precisa saber agora sobre o split payment:
• 15/10/2026: começam os testes de integração;
• não há cobrança pelo split payment nessa fase;
• não há impacto para consumidores;
• não há penalidade para os PSPs participantes dos testes;
• 2027: previsão de disponibilização gradual e facultativa, inicialmente em operações B2B;
• empresas: devem começar a preparar sistemas, documentos fiscais e processos financeiros para a nova lógica.
Fonte: https://comsefaz.org.br/novo/split-payment-entra-em-fase-de-testes-a-partir-de-15-de-outubro-saiba-o-que-muda/
08/10/2026
Reforma Tributára - Receita Federal atualiza o balanço de solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS
Até o momento, foram registradas 469.498 solicitações de opção pelo Simples Nacional e 854.670 solicitações de opção pelo regime regular do IBS e da CBS.
Das solicitações de opção pelo Simples Nacional, 199.161 foram deferidas e 270.337 indeferidas, porém estas ainda estão no prazo legal para regularização das pendências impeditivas.
Os dados apresentam o quantitativo de solicitações recebidas até o momento e serão atualizados à medida que novos pedidos forem realizados.
A Receita Federal reforça a importância de que os contribuintes verifiquem sua situação e observem os procedimentos e prazos estabelecidos para a opção pelo regime tributário aplicável.
Mais informações sobre os procedimentos de opção e as regras do Simples Nacional e do IBS e da CBS podem ser consultadas nos canais oficiais da Receita Federal.
Fonte: Ministério da Fazenda (https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/receita-federal-atualiza-o-balanco-de-solicitacoes-de-opcao-pelo-simples-nacional-e-pelo-regime-regular-do-ibs-e-da-cbs-2)
07/10/2026
Reforma Tributária - Receita Federal publica versão.1.3.0 da documentação técnica da DeRE
A nova versão 1.3.0 da documentação técnica da DeRE traz atualizações no Manual de Orientação, novos eventos transacionais, regras de validação aprimoradas e ajustes nos leiautes, reforçando a adaptação dos contribuintes aos regimes específicos da CBS e do IBS.
A Secretaria Especial da Receita Federal do Brasil - RFB e o Comitê Gestor do Imposto sobre Bens e Serviços - CGIBS comunicam a publicação da versão 1.3.0 do pacote de documentação técnica.
A medida foi formalizada pelo Ato Técnico Conjunto RFB/SUFIS/CGIBS/DIRETORIA-EXECUTIVA n° 6, de 28 de setembro de 2026, com fundamento nos arts. 112 e 116 do Decreto n° 12.955/2026 (Regulamento da CBS) e da Resolução CGIBS n° 6/2026 (Regulamento do IBS).
A publicação da versão 1.3.0 do MOD e a atualização dos leiautes consolidam as diretrizes conceituais, os ritos de escrituração contábil-fiscal e os protocolos operacionais necessários à adaptação dos sistemas corporativos dos contribuintes enquadrados nos regimes específicos de Serviços Financeiros, Planos de Assistência à Saúde e Concursos de Prognósticos.
Composição do Pacote Técnico (Versão 1.3.0)
A documentação técnica aprovada e disponibilizada para download é composta pelos seguintes instrumentos:
• 01 - Manual de Orientação do Usuário da DeRE (MOD v.1.3.0): Guia com orientações conceituais, diretrizes de preenchimento de eventos de tabela, mensais e transacionais, além da mecânica de apuração por margem e regras de gross-down;
• 02 - Leiautes da DeRE - Eventos (v.1.3.0): Especificação técnica da estrutura hierárquica e dos campos XML de todos os eventos de entrada e retorno;
• 03 - Leiautes da DeRE - Anexo I - Tabelas (v.1.3.0): Tabelas de domínio do sistema, contendo a atualização dos Códigos de Tributação (Tabela 11 - `codTrib`), dos Códigos de Base de Cálculo (Tabela 12 - `codBC`), das variáveis auxiliares e de coeficientes de rateio e reversão;
• 04 - Leiautes da DeRE - Anexo II - Regras de Validação (v.1.3.0): Catálogo unificado com critérios de crítica de negócio, regras de consistência contábil e mensagens de erro do sistema;
• 05 - Arquivos XSD (XML Schema Definition - v.1.3.0): Esquemas formais para validação estrutural e sintática dos arquivos XML.
Principais Destaques e Inovações Técnicas
1. Atualização do Manual do Usuário (MOD): O documento consolida a arquitetura da declaração, orienta sobre o fluxo assíncrono via Web Service/APIs, esclarece as fórmulas de exclusão de tributos embutidos para apuração de bases de cálculo líquidas e detalha a articulação contábil-fiscal da escrituração com a plataforma da Apuração Assistida do IBS e da CBS, bem como detalha todos os eventos transacionais publicados em versões anteriores.
2. Instituição do Evento D-2252: Criação do leiaute do evento transacional D-2252 (Seguros de Ramos Elementares e de Pessoas sem Cobertura por Sobrevivência - Identificação de Adquirentes Contribuintes);
3. Relações de deduções utilizadas na Apuração (Evento D-1121): A finalidade primária do evento é instituir o controle em conta-corrente de deduções por documento fiscal, assegurando a aplicação do princípio da não cumulatividade e a vedação ao duplo benefício fiscal;
4. Fechamento (D-1199), Reabertura (D-1198) e Bases de Cálculo Negativas (BCN): Regulamentação do travamento das competências no ambiente autorizador, das travas de consistência entre eventos auxiliares e o balancete, do rito de reabertura para retificações e da parametrização para compensação de bases de cálculo negativas acumuladas (método automático PEPS ou manual);
5. Ajustes Estruturais em Eventos Transacionais: Adequação de campos nos eventos D-2241 (Arranjos de Pagamento - Credenciados) para discriminação de deduções legais de tributos e aperfeiçoamento da estrutura do evento de retorno D-9209 (Retorno - Eventos Transacionais), em consonância com a dinâmica de totalização interna da DeRE.
Informamos, ainda, que conforme aprovado pelo Ato Conjunto RFB/CGIBS n° 4, de 30 de julho de 2026, foram disponibilizadas no ambiente de produção beta as tabelas D-1001 - Informações do Contribuinte e D-1011 - Plano Geral de Contas Comentado. A medida atende ao ato que estabeleceu a obrigatoriedade do envio dos eventos da DeRE a partir de 1° de outubro de 2026.
Acesse aqui (https://www.gov.br/sped/pt-br/assuntos/documentos-fiscais/dere/manuais-e-documentos-tecnicos/versao-atual-1) a documentação.
Fonte: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/receita-federal-publica-versao-1-3-0-da-documentacao-tecnica-da-dere
07/10/2026
Reforma Tributária - Portaria Conjunta define como serão calculadas as alíquotas do IBS e da CBS incidentes sobre os combustíveis
Alíquotas serão uniformes em todo o país e fixados por unidade de medida
O Ministério da Fazenda e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram, na segunda-feira (5), no Diário Oficial da União, a Portaria Conjunta MF/CGIBS n° 14, de 2 de outubro de 2026. A norma aprova a metodologia de cálculo da arrecadação, especificamente indicando a forma da fixação das alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) incidentes sobre os combustíveis sujeitos ao regime específico do art. 172 da Lei Complementar n° 214/2025. A CBS será fixada com base nesse método a partir de 2027, e o IBS, a partir de 2029.
Pela regra, as alíquotas serão uniformes em todo o território nacional, específicas por unidade de medida e diferenciadas por produto. O limite de cada uma é a soma de duas arrecadações de referência: a direta, formada pelos tributos que incidem sobre a produção, a importação e a comercialização de cada combustível, e a indireta, formada pelos tributos incidentes sobre insumos, serviços e bens de capital da cadeia e que não são recuperados como crédito.
Aspectos do cálculo
Para o IBS, a arrecadação indireta será apurada com base nos subsídios fornecidos pela União, pelos Estados, pelo Distrito Federal e pelos Municípios, na escrituração contábil e fiscal dos contribuintes, nos documentos fiscais eletrônicos, nas informações da ANP e em dados dos setores de produção, distribuição e comercialização, desde que validados pelo CGIBS.
O IBS será introduzido de forma gradual. As alíquotas não poderão exceder 10% da soma das arrecadações em 2029, 20% em 2030, 30% em 2031 e 40% em 2032, chegando a 100% a partir de 2033. A alíquota resultante será distribuída entre a estadual e a municipal, proporcionalmente às respectivas alíquotas de referência. Nos anos seguintes a 2027 (CBS) e a 2029 (IBS), as alíquotas serão reajustadas pela variação do Preço Médio Ponderado a Consumidor Final (PMPF).
Os cálculos serão feitos pela Receita Federal, no caso da CBS, e pelo CGIBS, no caso do IBS. A partir de 1° de janeiro de 2027, cada um submeterá seus cálculos à conferência técnica do outro, com no mínimo 30 dias de antecedência da divulgação. As alíquotas serão fixadas no ano anterior ao de vigência e divulgadas, preferencialmente, até 30 de setembro de cada ano, respeitada a anterioridade constitucional para aumentos.
Biocombustíveis
A portaria assegura aos biocombustíveis e ao hidrogênio de baixa emissão de carbono tributação inferior à dos combustíveis fósseis, conforme o art. 225, § 1°, VIII, da Constituição. O etanol anidro e o biodiesel puro destinados à mistura obrigatória terão alíquota de IBS de 90% da alíquota da gasolina A e do diesel A, respectivamente. Para o etanol hidratado, o diferencial competitivo será, no mínimo, igual ao existente entre a soma das arrecadações direta e indireta do etanol e da gasolina C, calculada com as alíquotas vigentes em 1° de julho de 2024 e com o volume de vendas e o PMPF de julho de 2023 a junho de 2024.
Fonte: https://cgibs.gov.br/combustiveis-portaria-conjunta-define-como-serao-calculadas-as-aliquotas-do-ibs-e-da-cbs
